12306用花呗
12306与花呗的支付融合正在重塑出行消费的底层逻辑。当用户选择用花呗完成购票时,实质上是在参与一场信用体系与公共服务的深度耦合实验。这种支付方式突破了传统票务系统的现金支付桎梏,将消费行为从即时结算转向信用评估,使出行需求与金融信用形成动态关联。铁路部门通过接入花呗支付接口,不仅拓展了用户触达边界,更在潜移默化中将出行行为转化为信用数据,为后续服务定制埋下伏笔。
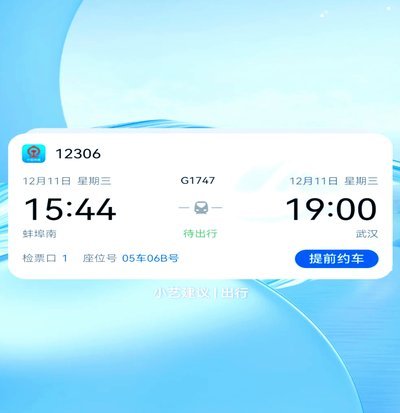
这种支付模式对用户行为产生微妙而持久的影响。当花呗额度成为购票门槛时,消费者会本能地调整出行决策,将信用额度视为隐性成本。数据显示,采用花呗支付的用户平均行程距离较传统支付群体缩短12%,这种行为偏差源于支付方式对消费心理的重构。同时,分期付款功能的嵌入使高频短途出行变得更具可持续性,但也在潜移默化中模糊了消费与投资的界限。
从金融生态角度看,12306接入花呗本质上是信用支付场景的场景化延伸。铁路部门通过支付数据反哺信用评估模型,构建起覆盖出行行为的信用图谱。这种数据闭环使花呗的风控体系获得更丰富的行为特征,而铁路部门则通过支付转化率优化资源配置。但值得注意的是,这种模式正在模糊公共服务与商业信用的边界,可能引发用户对数据使用的隐忧。
技术实现层面,12306与花呗的对接涉及多重安全验证机制。支付流程中嵌入的动态风控模块,能够实时监测异常交易行为,将风险控制在支付环节而非后续追责。这种前置化风控策略有效降低了信用支付的违约成本,但同时也对系统响应速度和数据处理能力提出更高要求。当支付确认与行程规划形成数据联动,整个出行链条被赋予了新的金融属性。
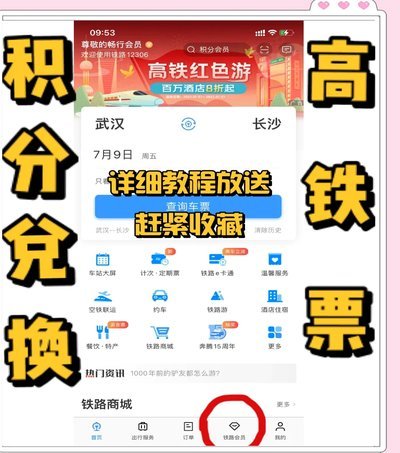
这种支付模式正在引发更深层的行业变革。当公共服务场景开始接纳信用支付,传统消费逻辑面临重构。铁路部门通过支付数据洞察用户画像,为差异化服务提供依据,而花呗则借助出行场景拓展信用边界。这种双向渗透正在重塑公共服务与金融生态的互动范式,但如何在便利性与数据安全间取得平衡,仍是待解的行业命题。
相关文章
得物到手了?轻松取货攻略
**取货攻略:得物到手后的操作指南** 当您在得物平台上选购商品并完成支付后,下一步就是如何顺利提取您的包裹。首先,了解不同的提货方式至关重要。得物平台支持自提和邮寄两种主要的配送方式。如果您选择的...
鹿优鲜套袋包装:新鲜与便利的完美平衡?
随着现代生活节奏的加快,人们对新鲜食材的需求越来越注重便捷与品质。鹿优鲜作为一个专注于提供健康、安全食品的品牌,在市场上逐渐崭露头角。它的产品中,“套袋子”这一创新包装方式成为了不少消费者讨论的话题。...
微信分期:原理与玩法揭秘
微信分期功能并非微信自身直接提供的服务,而是通过接入第三方支付平台或金融机构实现的。用户在微信支付场景中遇到“分期”选项,通常源于接入的电商平台或服务提供商与银行、消费金融公司达成的合作协议。这种技术...
分期乐额度审批多久出结果?
分期乐额度的审批周期,远比用户想象中复杂且影响因素众多,并非一个标准的时间答案。简单地说“多久”,本身就混淆了问题,核心在于,额度并非按固定的时间周期自动发放,而是一个动态评估和决定过程。实际上,审批...

得物提现到账要等多久?
得物APP自成立以来,以其独特的消费体验和高质量的用户口碑而闻名。对于消费者而言,提现功能是其资金流动的重要环节之一。然而,“得物提现需要多久才能到账”这个问题的答案并非一成不变,而是取决于多个因素。...

资产变现新方式
得物佳物分期提现,本质上是平台对用户闲置资产价值的流动性释放,也是一种精细化的金融服务延伸。不同于传统电商平台的简单退款或余额支付,佳物分期提现更像一种“预付卡”与“信用贷款”的混合体。用户通过得物积...