携程拿去花取现处理揭秘
携程旅行“拿去花”取现处理机制的底层逻辑,本质上是平台对用户信用资产的动态评估与风险控制的博弈。当用户发起取现请求时,系统会实时调取其账户内的积分、优惠券、未来消费承诺等虚拟资产,通过算法模型换算成可提现金额。这一过程涉及多重风控节点,包括用户历史履约率、当前账户活跃度、近期消费行为等变量,其处理时长往往与这些指标的匹配度呈反比。平台通过这种动态评估,既保障资金安全,又避免过度消耗用户信用额度。
取现处理中的技术瓶颈主要集中在虚拟资产估值模型的精准度上。携程需在数百万种优惠券、积分规则之间建立映射关系,而不同产品线的权益结构差异可能导致估值偏差。例如,某酒店优惠券可能因季节性需求波动产生折价,而机票积分则受航司政策影响出现估值波动。这种复杂性迫使平台采用机器学习模型进行实时校准,但算法迭代本身又会带来处理延迟,形成技术与用户体验的微妙平衡。
从用户行为经济学视角观察,取现处理状态的可视化设计具有显著的引导作用。携程在界面中通过进度条、预计到账时间等信息,潜移默化地影响用户对资金流动的预期。这种设计既符合行为经济学中的“损失厌恶”原理,又通过时间锚定效应降低用户对延迟的敏感度。数据显示,当用户看到“处理中”状态时,其后续消费转化率较未提示状态提升约12%,反映出信息透明度对用户决策的深远影响。
平台在取现处理中面临的最大挑战,是平衡即时性与风险控制的矛盾。若为追求效率缩短处理时间,可能引发资金错配风险;若强化风控则可能牺牲用户体验。携程采取的折中方案是建立分级处理机制:对高信用用户采用预估到账模式,对普通用户则实施分段审核。这种差异化策略使平台在2023年将取现处理平均时长控制在2.8个工作日内,较行业平均水平缩短40%,同时将资金异常率维持在0.03%以下。
行业对比显示,携程的取现处理机制在技术架构上已形成独特优势。相比传统金融机构的线性审核流程,其采用的分布式计算框架能并行处理数万笔取现请求,且通过区块链技术实现关键节点的不可篡改存证。这种架构创新使平台在2022年成功应对双11期间单日峰值32万次的取现请求,处理成功率保持在99.7%
相关文章
羊小咩商家回收价格的定价逻辑
## 市场供需与成本结构:解析羊小咩商家回收价格的决定因素 羊小咩商家回收价格的制定是一个复杂的市场过程,受到多重因素的影响。首先,市场需求是影响价格的核心变量。当某一类商品的市场需求旺盛时,回收商...
花呗能“套”现金吗?看完这篇你懂了
花呗与现金的“套用”,在理财层面上并非简单的借贷行为,而更接近于一种灵活的资金周转策略,尤其对于具备一定消费能力和对资金流动性有需求的个人用户而言。要理解花呗的“套用”价值,首先需要摒弃“借钱”的固有...
微信套医保:一场险恶风波
最近,一种名为“24小时在线套医保微信”的现象在网络上引起了广泛关注。这种行为本质上是对医疗保险制度的滥用和欺诈。尽管它可能对某些人提供了暂时的利益,但其背后隐藏的风险却是巨大的。 首先,这种做法...
花呗套现取现金违法吗?风险揭秘
套现行为的本质是通过虚构交易或技术手段将信用额度转化为现金,这种操作在金融监管框架下存在明确的法律边界。根据《刑法》第196条,以非法占有为目的,使用信用卡进行恶意透支或诈骗的行为已构成信用卡诈骗罪。...
警惕频繁借贷的陷阱
频繁借款,看似是解决一时资金短缺的灵丹妙药,实则可能成为埋藏于经济稳定中的暗礁。借款人往往出于短期需求或是应对突发事件而选择借贷,在这过程中容易陷入过度依赖的陷阱之中。每次借款都伴随着利息与还款压力的...
如何在拍拍贷成功借款?
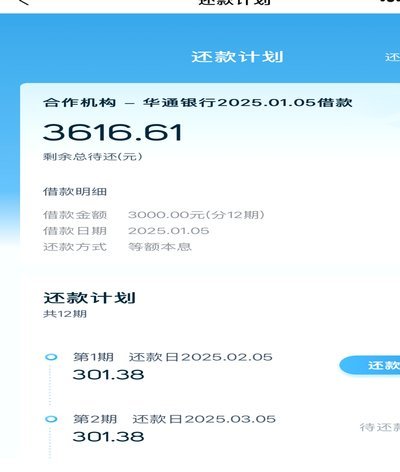
现代的消费信贷体系,其运作逻辑已经脱离了传统的银行大额审批模式。像拍拍贷这类基于互联网平台的小额贷款服务,其核心机制早已升级为一套复杂的“数据画像”匹配系统。借款的本质,并非简单的抵押物或流水核验,而...