花呗逾期背后的信用隐患
数字信用体系的演进,将消费信贷的触点前移到了用户的即时购买行为,使得“花呗”这类虚拟信用工具成为日常消费的重要补充。然而,当用户对这种“零感知”的信用额度产生依赖,其支付节点与实际现金流的脱钩,就构成了新型的财务脆弱性。逾期行为绝非单纯的资金周转不畅,它本质上反映了用户财务管理模式从传统的预算控制,迅速转向了对即时支付能力的过度依赖。从风控的角度审视,我们不能将逾期简单归结于生活变故,更需要深入探究造成这种结构性脱节的心理机制:用户对短期消费的价值评估,权重已超越了长期财务纪律的权重。这种认知偏差,是理解当前信贷风险图景的核心切入点。
一旦出现逾期,影响的绝不仅仅是短期滞纳金的增加,其核心痛点在于征信记录的系统性警示。信用评分模型是一个高度敏感的信号接收器,任何一次超出预期的支付中断,都会被系统视为一次极具权重的高风险事件。持续的逾期不仅会迅速拉低用户的信用分值,而更重要的是,它正在刻意地重塑系统对该用户“可信赖度”(Trustworthiness)的认知模型。从风控算法的视角来看,信用卡的过度使用频率、额度攀升的速度与实际收入匹配度,这些指标的任何一次异常波动,都会触发金融机构更严格的审贷闸门。因此,用户需要正视,每一次的逾期,都是在为自己建立一个更具约束力的信贷壁垒。
从行为金融学角度看,高频次的虚拟信贷使用催生了一种“无痛消费幻觉”。用户习惯了系统提供的无感支付流程,将信用额度视为一种可无限延伸的收入缓冲垫,而非明确限定的周转工具。这种心理陷阱导致用户在一次性收入的波动面前,缺乏有效的风险对冲机制。当支出结构中包含了大量通过信贷工具进行弥补的“必须性消费”时,整个消费支出的稳健性就会面临结构性崩塌。解决这一困境,不能仅仅停留在提醒用户按时还款的层面,而必须回归到财源管理的根本逻辑:即建立一套硬性的、跨越所有信贷工具的现金流监测机制,使信用透支行为必须与用户的实际现金周转周期同步。
面对瞬息万变的信贷环境和潜在的还款压力,专业的财务管理思维要求用户具备的应是一种“主动的信用负债规划能力”。这意味着用户必须将信贷额度视为可变、可受损的资源,而非刚性的资源补充。健康的财务策略要求建立“信用使用预留空间”的概念,即不让信贷透支度接近额度上限,始终保持足够的缓冲。对于已出现逾期的用户群体,最核心的策略不是盲目地进行资金补充,而是要根据自身现金流的实际模型,制定最保守、最可预测的还款路径。将注意力从“如何尽快解决逾期”转移到“如何结构性地重建稳定的支付习惯”,才是真正实现财务韧性的关键。
相关文章

2021消费分化与自我投资现象
2021年的消费行为呈现出显著的分化趋势,"拿去花"现象折射出不同群体对资源分配的差异化策略。部分人群通过提前消费释放储蓄压力,而另一些群体则选择保守型资产配置。这种分化背后是宏观经济环境的复杂性——...
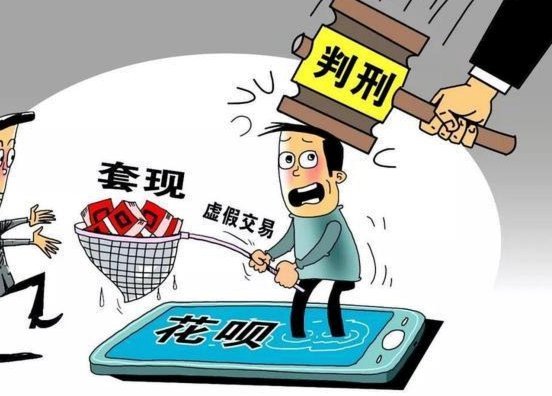
花呗套现:高风险别尝试
“套现花呗平台 套现可以吗”这个问题,看似简单,实则蕴含着复杂且危险的金融风险。从我的经验来看,花呗平台本身并非专门为套现设计,其核心功能是便捷的消费支付,而非资金流动和交易。因此,利用花呗进行高频次...
羊小咩如何在新媒体时代刷屏秘诀
羊小咩,一个深受孩子们喜爱的卡通形象,在新媒体时代如何刷出存在感?这不仅仅是品牌营销的问题,更是内容创造与传播策略的综合体现。首先,精准定位目标受众是关键。羊小咩作为儿童动画中的主角,其主要观众为3-...
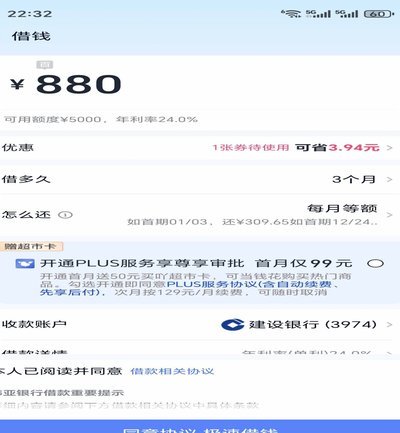
分期乐总额度:理性评估你的还款空间
分期乐的总额度,并非单纯的数字,而是一个需要进行深度审视和个性化评估的财务工具。它代表的,是银行或金融机构对借款人信用状况、还款能力以及未来收入的综合考量。传统的评估方式,往往仅仅关注借款人的收入水平...
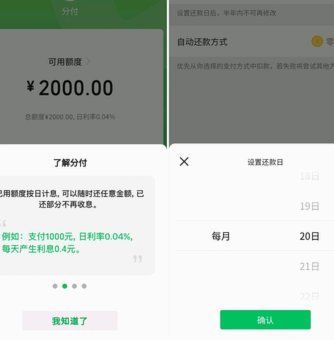
微信分付借款指南
随着移动支付的普及,微信分付作为一种创新的金融产品,越来越受到用户的青睐。它不仅能够帮助用户在短期内解决资金需求,而且操作简便、使用灵活。本文将详细探讨如何通过微信分付获得借款,为有需要的朋友提供一份...
得物体现背后的蚌埠澜石转账创新
近年来,随着金融科技的快速发展,支付方式的革新成为社会关注的焦点。在安徽省蚌埠市,一种名为“得物体现是蚌埠澜石转账”的新型支付模式逐渐崭露头角。这种支付方式结合了区块链技术与本地化金融服务,为用户提供...