微信分付套现了怎么办?
微信分付套现行为本质上是信用工具与现金流动的错位,其核心矛盾在于资金用途与平台规则的冲突。当用户通过分付获取现金后,若未按约定用于指定消费场景,可能触发风控系统的异常监测。这种行为不仅违背平台对资金流向的监管逻辑,更可能造成信用额度的透支风险。值得注意的是,套现后的现金往往面临双重压力:一方面需承担资金成本,另一方面可能因非合规用途导致账户被冻结。这种短期利益与长期风险的失衡,往往在用户意识到问题时已陷入被动。
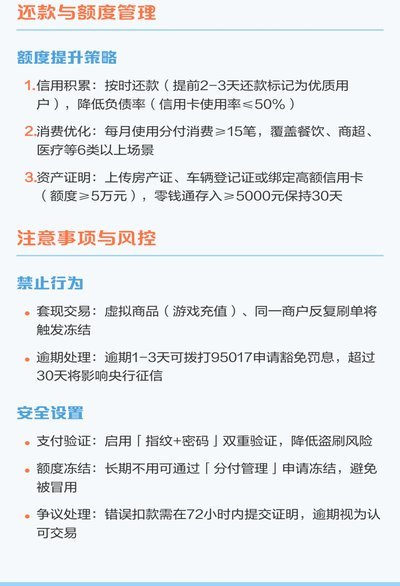
资金链的断裂风险在套现行为中尤为突出。当现金被抽离支付闭环,原本依赖分付账期的消费链条可能被迫提前回笼资金。这种强制性的流动性需求往往迫使用户转向高息借贷或抵押资产,形成债务滚雪球效应。更隐蔽的风险在于,套现行为可能引发信用评分体系的连锁反应,导致后续借贷成本攀升甚至被纳入征信黑名单。这种系统性风险在用户未建立财务预警机制时,极易演变为难以挽回的财务危机。
合规处理套现资金的关键在于重构资金用途的合规性。建议将现金优先用于高流动性资产配置,如货币基金或短期理财工具,既可规避监管风险,又能保持资金灵活性。同时,需建立资金使用台账,确保每笔支出符合平台规则。对于确实需要进行实体消费的场景,可考虑通过分期付款或商户合作的方式,将现金转化为合规的信用消费。这种主动调整不仅降低违规概率,更能为资金创造增值空间。

金融系统的风控机制对套现行为已形成多维度拦截。从技术层面看,资金流向的实时监控系统能捕捉异常交易模式,而信用评分模型则通过消费行为分析预判风险等级。监管层面的穿透式审查正在强化,包括资金来源追溯和用途核查的双重约束。这种技术与制度的双重围堵,使得套现行为的生存空间被持续压缩。用户若试图规避监管,可能面临账户降级、额度冻结甚至法律追责的连锁后果。
应对策略应聚焦于建立资金使用的动态平衡机制。建议将套现资金拆分为短期周转金与长期投资金,前者用于应急支出,后者用于合规理财。同时,需定期评估资金使用效率,避免因过度依赖分付导致的财务依赖症。对于确实需要现金周转的场景,可探索与金融机构的定制化解决方案,如信用贷款或供应链金融产品,以更低成本实现资金调配。这种主动管理而非被动套现的思维转换,才是化解风险的根本之道。
相关文章
花呗平台:支付宝生态中的支付枢纽
花呗使用平台并非单一的应用软件,而是支付宝生态系统中的一个核心支付基础设施,其本质是一个高度复杂、多维度的服务平台。理解花呗平台,需要超越对App的简单认知,将其视为一个连接商家、用户和支付宝的枢纽。...
羊小咩账单分期如何做到便捷高效
羊小咩的成功之处在于它精准捕捉到了年轻消费群体对“分期付款”的需求,并通过灵活的产品设计,将这个需求转化为商业价值。传统的账单分期方式往往受限于银行贷款体系,手续繁琐、审批周期长。而羊小咩则跳出了这一...

得物提现到账要等多久?
得物APP自成立以来,以其独特的消费体验和高质量的用户口碑而闻名。对于消费者而言,提现功能是其资金流动的重要环节之一。然而,“得物提现需要多久才能到账”这个问题的答案并非一成不变,而是取决于多个因素。...
白条额度怎么提高?实用技巧分享
要想通过白条付费额度获得资金,首先要明确的是,“白条”是阿里巴巴推出的一种信用消费产品。不同于传统的银行贷款或信用卡分期付款,白条提供给用户灵活的购物支付方式,但背后实际上是基于用户的信用评估来进行放...
便荔卡如何安全、顺利提现到银行卡?全流程指南
提现流程的本质,并非单纯的系统操作路径,而是一组围绕资金流转和金融合规构建的复杂网络。当用户提及“便荔卡怎么提现到银行卡”时,核心关注点往往落在了资金的实际到账效率和通道的稳定性上。我们必须从支付生态...
美团商家绑定银行卡提现全攻略
对于美团平台上的商家来说,如何高效便捷地进行资金管理是至关重要的。绑定银行卡提现功能则是这一过程中不可或缺的一环。正确的操作步骤不仅能帮助商家快速提取收入,还能避免因信息填写错误造成的不便和延迟。本文...