拿去花能套现吗?揭秘金融逻辑与风控机制
"拿去花"的套现逻辑本质上是金融工具与信用体系的博弈。该平台通过消费分期服务构建用户信用画像,其套现能力取决于资金链的流动性设计。当用户将消费额度转化为可提现资金时,系统需在风险控制与用户体验间寻找平衡点。技术层面看,这涉及资金池管理、反欺诈算法和实时风控模型的协同运作,任何环节的疏漏都可能引发信用风险传导。值得注意的是,平台往往通过动态利率调整和额度分级来抑制套现行为,这种机制既保障了资金安全,又维持了用户粘性。
套现行为的可行性与平台的金融杠杆率密切相关。当平台将用户信用转化为可流转资产时,其本质是将消费信用货币化。这种转化过程需要满足两个核心条件:一是用户还款能力的可验证性,二是资金流转的合规性。实践中,平台常通过引入第三方担保、设置提现门槛和限制提现频率来控制风险。值得注意的是,套现行为可能引发信用资源的过度消耗,导致平台需持续投入资源进行风险对冲,这种成本最终会转嫁至用户端,形成隐性费率。
技术实现层面,套现操作依赖于多层加密算法与分布式账本技术的结合。当用户发起提现请求时,系统需在0.5秒内完成身份核验、信用评估和资金划转。这一过程涉及区块链节点的实时验证、智能合约的自动执行以及反爬虫系统的动态防御。值得注意的是,平台通常会设置提现额度的动态水位线,根据用户信用评分和历史行为实时调整,这种机制既防止了恶意套现,又保留了正常用户的资金流动性。

监管框架对套现行为的约束日益强化,这体现在三个维度:一是资金流向的可追溯性,二是用户身份的穿透式管理,三是风险敞口的动态监控。当平台将消费信用转化为可提现资金时,必须确保资金流向符合反洗钱法规,同时建立用户行为的全生命周期追踪。值得关注的是,监管科技(RegTech)的应用正在重塑套现行为的边界,通过AI驱动的风险预警系统,平台能够实时识别异常资金流动模式,这种技术迭代正在重塑信用经济的底层逻辑。
未来趋势显示,套现行为将向更精细化的方向演进。随着联邦学习和隐私计算技术的发展,平台可以在不泄露用户隐私的前提下实现更精准的风险评估。这种技术突破使得套现行为的边界更加模糊,同时也催生了新型的信用衍生品。值得注意的是,套现能力的提升正在推动消费金融向更深层次的金融服务转型,这种转型既带来机遇,也伴随着更复杂的风险管理挑战。
相关文章
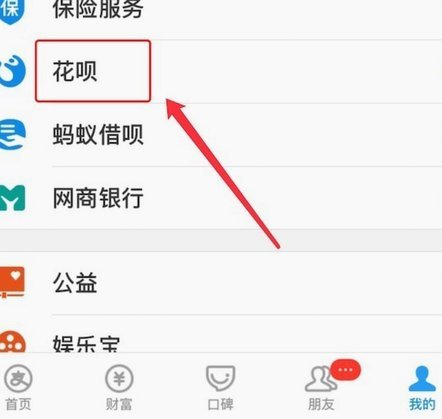
花呗关闭方法及注意事项
花呗关闭的核心逻辑在于账户状态的主动终止。用户需通过支付宝App进入「我的」页面,选择「花呗」功能后点击「设置」,在「花呗账户」选项中选择「关闭花呗」。此操作需完成身份验证并确认账户无待还账单,系统会...
解锁闲置资金新玩法
美团月付回收平台是一个专门为消费者设计的新型服务项目,它巧妙地结合了消费信贷与二手交易的理念。通过这一平台,用户可以将未使用的美团月付认证额度转化为资金流,不仅解决了个人账户中的冗余问题,还为其他用户...
如何在鹿优选提升购物额度?
在现代商业生态中,购物额度的获取往往隐含着商家对消费者行为的深层洞察。以鹿优选为例,其购物额度并非简单地通过消费金额计算得出,而是基于用户的消费频率、客单价以及品牌忠诚度等多维度数据进行综合评估的结果...
深圳将动态监管外卖平台
深圳近期释放的政策信号引发行业震动,核心在于城市治理逻辑的重构。作为超大城市,外卖骑手的高频流动已构成交通系统的隐形压力,高峰期的订单密度导致道路资源过度挤占。更深层矛盾在于平台算法对配送效率的极致追...

拿去花套现风险:年轻人该如何理性用钱?
近期,关于“拿去花怎么套现贴吧”的讨论在社交媒体和论坛上引起了广泛关注。这背后不仅反映了年轻人对灵活资金需求的应对策略,也揭示了金融产品的使用边界与风险提示之间的矛盾。 首先,需要明确的是,“套现...

拍拍贷额度:如何有效提升?
拍拍贷的额度评估体系本质上是基于用户信用画像的动态模型,其核心逻辑在于通过多维度数据交叉验证借贷风险。平台会综合分析用户还款记录、负债比率、资产状况及行为习惯,形成风险评分。值得注意的是,系统并非简单...