羊小咩享花卡包额度如何安全提现
羊小咩享花卡包额度提现的底层逻辑,本质上是将虚拟信用额度转化为可支配资金的过程。该过程依赖于平台与金融机构之间的资金清算机制,通过预授权冻结、实时清算等技术手段实现。用户在操作时需注意,提现额度受信用卡额度、还款记录、信用评分等多重因素影响,系统会根据风险模型动态调整可提现金额。值得注意的是,部分平台会设置提现比例限制,例如将信用额度的30%-70%作为可提现范围,这种设计既保障资金安全,又避免过度透支导致的信用风险。
操作流程中,用户需通过绑定的支付工具完成资金划转,这一过程涉及多层验证机制。平台通常要求输入动态验证码、人脸识别或生物特征识别,以确保操作者身份真实性。值得注意的是,部分用户在提现时会遇到额度临时冻结的情况,这往往与系统风控策略相关。当用户连续多次提现失败或触发异常交易模式,系统会自动启动风险控制程序,暂时限制提现功能直至风险评估通过。这种机制虽可能影响用户体验,但有效防范了资金滥用风险。

在资金到账时效方面,羊小咩享花卡包提现存在明显的时效差异。常规提现通常在1-3个工作日内到账,但部分特殊场景下可能延长至5个工作日。这种差异主要源于资金清算路径的复杂性,包括跨行转账、第三方支付平台结算等环节。值得注意的是,部分用户反映在节假日或系统维护期间,提现到账时间会进一步延长,这与银行间清算系统的运行规则密切相关。建议用户在非高峰时段进行提现操作,以优化资金到账效率。
风险防控层面,平台通过多维度数据监测构建动态风控体系。当用户提现行为出现异常波动,如单日提现额度突增或提现频率异常,系统会自动触发预警机制。这种监测不仅包括交易金额,还涉及地理位置、设备指纹、网络环境等维度数据。部分用户在提现时遭遇额度临时调整,往往与系统检测到的异常行为相关。平台通过机器学习模型持续优化风险识别能力,这种技术手段在提升安全性的同时,也可能导致部分用户的提现体验受到影响。
优化提现效率的关键在于理解平台的额度分配逻辑。用户可通过定期查看信用报告、保持良好还款记录、避免频繁申请临时额度等方式,提升可提现额度比例。值得注意的是,部分平台提供额度优化服务,用户可通过提交财务证明、消费凭证等材料申请额度调整。这种机制本质上是通过强化用户信用画像,换取更高的资金使用弹性。但需警惕的是,过度追求提现额度可能引发系统风控误判,导致信用评分下降,反而影响后续资金使用能力。
相关文章

2021消费分化与自我投资现象
2021年的消费行为呈现出显著的分化趋势,"拿去花"现象折射出不同群体对资源分配的差异化策略。部分人群通过提前消费释放储蓄压力,而另一些群体则选择保守型资产配置。这种分化背后是宏观经济环境的复杂性——...
花呗套现:高风险别尝试
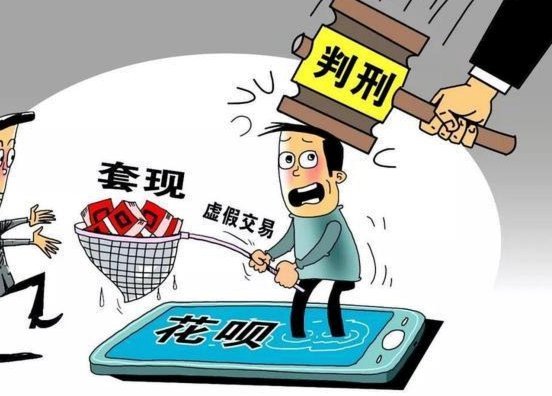
“套现花呗平台 套现可以吗”这个问题,看似简单,实则蕴含着复杂且危险的金融风险。从我的经验来看,花呗平台本身并非专门为套现设计,其核心功能是便捷的消费支付,而非资金流动和交易。因此,利用花呗进行高频次...
分期乐线下消费:机遇与挑战
分期乐线下消费的核心逻辑在于将线上信用体系与实体场景深度融合。消费者通过绑定分期乐账户生成的虚拟信用卡,可在合作商户完成支付后触发分期流程。这种模式突破了传统分期付款对线上场景的依赖,但实际操作中需注...
去哪拿去花 提现权限秘密
平台提现流程的核心在于用户身份验证与资金流转机制的双重保障。通常需完成实名认证、绑定银行卡等基础步骤,系统会通过多因子验证确保操作真实性。值得注意的是,不同平台对提现门槛设定存在差异,部分机构要求账户...
羊小咩变现手续费多高啊
在金融支付领域,手续费一直是用户关注的焦点之一。以“羊小咩”这一支付方式为例,其变现手续费的具体费率往往取决于多种因素,包括交易规模、支付频率以及合作方的政策等。对于个体用户而言,了解手续费的实际水平...
分付套现:平台与风险掌控
分付套现秒回的核心逻辑在于平台对用户信用额度的实时调用能力。这类服务通常依托于消费金融公司或持牌支付机构的授信体系,通过算法模型评估用户信用风险后,将额度转化为可提现的现金。部分平台采用"先授信后提现...