微信分付能直接提现到零钱吗
微信分付,这个名字自带“信用”标签,就像一枚尚未使用的信用卡额度。它与微信零钱账户看似同属一个生态体系,实则分属两个平行世界。用户在消费时选择微信分付,就像在超市使用了张空白支票,这笔“支票”并不会自动落入你的微信零钱账户,而是停留在分付的信用额度池中。
从账户结构设计来看,分付与零钱账户的分离是微信支付体系风险控制的关键一环。如果你在商场用分付消费了300元,这笔钱会先以“待还”状态存在于分付账户,等到月底还款日,这笔钱不会像支付宝那样自动从零钱扣款,而是需要你主动还款或选择其他还款方式。这种设计使得分付账户与零钱账户的资金额度互不干扰,共同构成了微信支付的信用安全屏障。
资金流动性方面,分付与零钱之间存在明确的边界。你无法将分付的信用额度直接转化为零钱账户的可用资金,这与花呗不能直接提现到银行卡的逻辑完全一致。但有趣的是,当你选择用微信分付支付后,系统会自动将这笔消费从你的信用额度中扣除,同时你的零钱账户会相应减少等额的可支配资金,这种双向扣减机制确保了资金流动的透明性。
值得注意的是,虽然分付与零钱账户不能直接互通,但存在间接转化路径。比如,你可以将微信零钱中的资金先还到分付账户,然后再使用分付进行消费;或者,你也可以将零钱账户中的资金转出到银行卡,再用银行卡还款。这种间接性设计使得两个账户既保持独立又相互依存。

分付与零钱账户的分离本质,是微信支付在信用体系与流动性账户之间做出的权衡。前者提供消费便利和信用支持,后者提供资金灵活性。这种设计既保障了支付系统的安全性,又满足了用户对信用支付的需求,堪称数字支付领域的精妙平衡。理解这一区别,有助于用户更合理地规划自己的信用消费与资金储备。
相关文章
花呗平台可靠吗
近年来,花呗作为一种便捷的信用支付工具,在消费者中的使用率不断提升。然而,对于其平台的可靠性问题,一些用户持有怀疑态度。为了全面评估这一服务的可信度,我们需要从多个维度进行分析。 首先,从技术安全...
花呗套现:高风险别尝试
“套现花呗平台 套现可以吗”这个问题,看似简单,实则蕴含着复杂且危险的金融风险。从我的经验来看,花呗平台本身并非专门为套现设计,其核心功能是便捷的消费支付,而非资金流动和交易。因此,利用花呗进行高频次...
如何在得物申请成为商家
首先,了解得物平台的运营规则对于商家来说至关重要。得物是一个面向年轻人的生活方式电商平台,主要经营男装、女装、配饰等时尚产品,同时还有电子产品和生活方式用品。申请成为得物的商家需要满足一定的资质要求,...
花呗客服电话哪里找
关于“花呗平台的电话号码是多少”这一问题,首先需要明确的是,阿里巴巴旗下的蚂蚁金服提供的消费金融服务——花呗,并没有公开固定的全国统一客服热线。这主要是因为服务模式的不同和不同地区用户需求的多样性。...
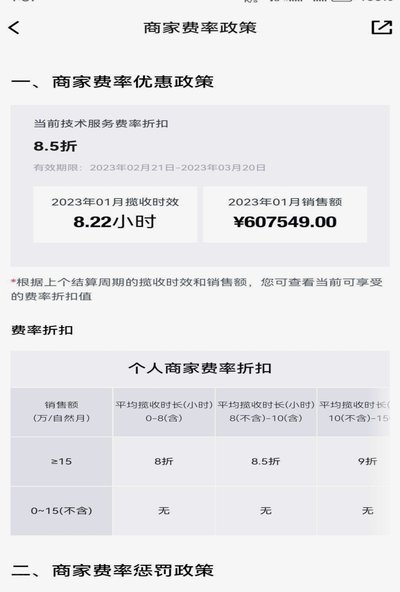
得物体现背后的蚌埠澜石转账创新
近年来,随着金融科技的快速发展,支付方式的革新成为社会关注的焦点。在安徽省蚌埠市,一种名为“得物体现是蚌埠澜石转账”的新型支付模式逐渐崭露头角。这种支付方式结合了区块链技术与本地化金融服务,为用户提供...
羊小咩的便宜之道:解密高效资源获取
在探讨“羊小咩 哪些便宜”时,必须彻底剥离低成本的表面理解,将视点提升至价值密度和边际成本的分析层面。真正意义上的“便宜”,从来不是指标价最低的商品,而是指获取难度低、使用价值极高,且成本结构极度优化...