花呗套现还花呗的隐患
近年来,随着金融科技的发展,“花呗”作为一种信用支付工具,在生活中扮演了越来越重要的角色。然而,部分用户可能会遇到一个复杂的情况——“花呗套花呗还花呗”。这一行为虽然短期内看似解决了资金问题,但实际上却可能带来一系列影响。
首先,从利息成本来看,频繁地使用“花呗套花呗”不仅增加了借款额度,而且累积的利息也会更高。假设你利用已有的花呗额度再次申请新额度,并用于还款,这在本质上相当于产生了额外的借贷行为,每次循环都会积累新的利息费用。长期下来,这种操作可能会导致整体财务负担加重。
其次,“花呗套花呗还花呗”的操作也可能影响个人信用记录。银行及金融机构在评估用户的信贷能力时会参考其信用报告。如果频繁出现类似的还款行为,并且没有按时归还,可能会影响信用评分,进而对未来申请贷款或信用卡等产生不利影响。

最后,从长远的角度来看,“花呗套花呗还花呗”可能导致个人财务管理混乱。这种复杂的操作不仅增加了记账和追踪资金流动的难度,也可能导致用户陷入不可预知的风险之中。

综上所述,尽管“花呗套花呗还花呗”的方式看似可以暂时缓解短期的资金压力,但从长远看,它可能会带来更高的利息成本、信用评分下降以及财务管理的复杂化等问题。因此,在面对资金周转需求时,建议采取更为合理且可持续的方式解决问题。
相关文章
逾期还款别慌,冷静处理
逾期还款,对于任何金融消费者来说,都可能是一场令人焦虑的突发事件。并非所有逾期都意味着彻底的财务危机,但它绝对是财务健康的关键警钟。理解逾期背后的原因,以及后续的应对策略,远比简单地延长还款期限更具战...
花呗秒套平台指南:如何挑选安全可靠的平台
近年来,随着互联网金融的快速发展,“花呗秒套”平台成为了电商平台用户寻求快速资金周转的一种方式。然而,选择合适的“花呗秒套”平台并不是一件简单的事情,需要综合考量多个因素。 首先,安全性是首要考虑的...
分期乐微信取现:便捷与风险并存
分期乐的微信取现功能,在金融科技的快速发展下,逐渐成为用户获取资金的便捷方式。它打破了传统的取现流程,将金融服务与移动互联网紧密结合,为用户提供更灵活、更便捷的体验。但其背后也潜藏着一些风险和挑战,需...
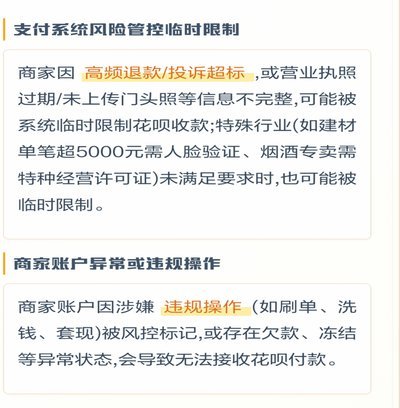
花呗套现:系统如何防堵?
深究“套花呗套不出来”的本质,我们必须从信用体系的风险监控和反欺诈机制入手进行诊断。用户尝试套现行为的失败,绝非仅仅是系统偶然性的波动,而是消费金融平台和信用评分体系主动建立的防御线。这些机制的核心,...
警惕频繁借贷的陷阱
频繁借款,看似是解决一时资金短缺的灵丹妙药,实则可能成为埋藏于经济稳定中的暗礁。借款人往往出于短期需求或是应对突发事件而选择借贷,在这过程中容易陷入过度依赖的陷阱之中。每次借款都伴随着利息与还款压力的...
如何在鹿优选提升购物额度?
在现代商业生态中,购物额度的获取往往隐含着商家对消费者行为的深层洞察。以鹿优选为例,其购物额度并非简单地通过消费金额计算得出,而是基于用户的消费频率、客单价以及品牌忠诚度等多维度数据进行综合评估的结果...