“拿去花”套现可行吗?风险几何?
"拿去花"的套现逻辑本质上是金融工具与资产流动性之间的博弈。当某种资产被赋予"拿去花"的属性时,其价值转化路径往往依赖于市场供需关系与信用体系的支撑。例如某类消费金融产品通过绑定消费场景,使用户在特定场景下可将信用额度转化为实际资金,这种操作的核心在于资产端的流动性设计。但需注意,这种转化并非无条件成立,而是受到利率定价、风险评估和资金链稳定性等多重因素制约。
从操作层面看,"套出来"的可行性取决于资产结构的可拆分性与交易对手的接受度。当资产具备标准化、可量化且易于估值的特征时,套现的可能性会显著提升。但现实中多数"拿去花"产品存在隐性条款,如资金用途限制、还款优先级等,这些设计往往制约了资产的自由流转。某平台曾因过度包装消费贷产品导致违约率激增,最终暴露出底层资产流动性不足的致命缺陷。

市场实践中的典型案例揭示了这种模式的双刃剑特性。某互联网金融平台通过"拿去花"模式快速扩张,初期以高流动性吸引用户,但随着规模扩大,资金端与资产端的错配导致流动性危机。而另一些机构则通过构建多层次资产池,将不同风险等级的"拿去花"产品进行分层设计,既满足了套现需求又控制了系统性风险。这种差异化策略证明了流动性管理的复杂性。
值得注意的是,"套出来"的边际效益呈现递减趋势。当市场对某种"拿去花"产品形成过度追捧时,其套现成本会因供需失衡而急剧上升。某消费金融公司曾因过度依赖"拿去花"模式导致资金成本攀升,最终不得不调整产品结构。这种现象印证了金融市场的自我调节机制,也警示了过度追求流动性可能带来的系统性风险。

当前监管框架对"拿去花"模式的套现行为已形成多维度约束。从资产穿透管理到资金流向监控,再到风险准备金制度,政策工具的完善正在重塑这种模式的生存空间。某省级金融监管机构曾针对"拿去花"产品推出动态评估体系,通过实时监测流动性指标,有效遏制了违规套现行为。这种监管创新表明,套现逻辑的可持续性必须建立在合规框架之上。
相关文章
如何轻松启用分付服务
分付,是蚂蚁金服推出的一种消费金融产品。它以其灵活的使用方式和便捷的操作流程赢得了众多用户的青睐。要“提”起分付来,具体步骤其实并不复杂,但背后涉及的技术支持和服务细节却相当丰富。 首先,用户需要...
去哪拿去花 提现权限秘密
平台提现流程的核心在于用户身份验证与资金流转机制的双重保障。通常需完成实名认证、绑定银行卡等基础步骤,系统会通过多因子验证确保操作真实性。值得注意的是,不同平台对提现门槛设定存在差异,部分机构要求账户...
鹿优鲜套袋包装:新鲜与便利的完美平衡?
随着现代生活节奏的加快,人们对新鲜食材的需求越来越注重便捷与品质。鹿优鲜作为一个专注于提供健康、安全食品的品牌,在市场上逐渐崭露头角。它的产品中,“套袋子”这一创新包装方式成为了不少消费者讨论的话题。...
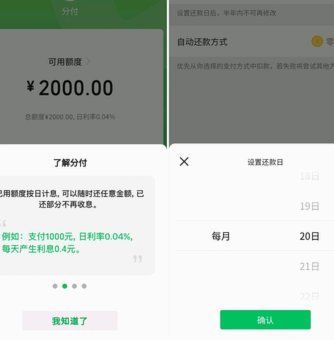
微信分付借款指南
随着移动支付的普及,微信分付作为一种创新的金融产品,越来越受到用户的青睐。它不仅能够帮助用户在短期内解决资金需求,而且操作简便、使用灵活。本文将详细探讨如何通过微信分付获得借款,为有需要的朋友提供一份...
白条逾期了怎么办
面对白条逾期的问题,第一步就是正视问题的存在,意识到逾期不仅会影响个人信用记录,还可能带来一系列法律和经济上的后果。逾期不仅会导致罚息和滞纳金的增加,还会影响个人在其他金融机构的信用评分,进而影响到未...

花呗还款多久?知你知我
自2014年诞生以来,花呗平台已经成为众多消费者和商家常用的支付工具之一。但与其相伴而生的问题是——用户最关心的还款期限到底是什么时候?这个问题的答案并非一成不变,而是随着市场环境、服务规则的变化而调...