微信分付套不出来套路解析
近年来,随着移动支付和信用服务的普及,许多用户通过微信分付获得了便捷的信用消费体验。然而,围绕微信分付的各类争议和误解也层出不穷,其中一种常见现象是“微信分付套出来app 套不出来”。这句话往往反映了一种对信用额度获取方式的误解,以及对微信分付使用规则和界限的模糊认识。
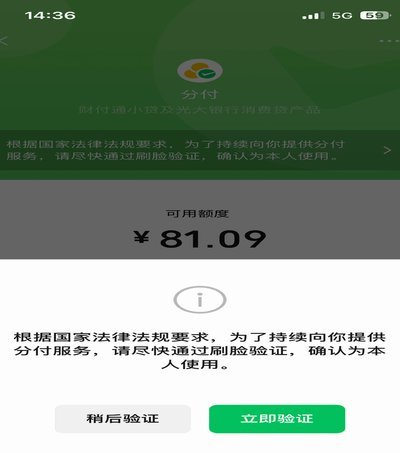
实际上,微信分付提供的信用额度是基于用户的信用评分和还款能力等多方面因素综合评估的结果。因此,任何试图通过“套现”、“套额度”等手段获取额外信用额度的做法都是不可取的,且极有可能触犯相关法律法规和平台规定。微信分付的设计初衷是为用户提供更灵活的消费选择,而非成为变相套现的工具。因此,用户在使用微信分付时,应注重诚信和理性消费,避免产生任何违规行为。

此外,微信分付对于用户信用信息的保护极为重视,任何企图通过非法手段获取或滥用用户信用信息的行为都会受到严格审查和打击。用户在享受信用服务的同时,也应自觉维护良好的信用环境,共同促进信用消费市场的健康发展。

总之,面对“微信分付套出来app 套不出来”的现象,用户应保持理性消费态度,合法合规地使用信用服务,共同营造健康、有序的信用消费环境。
相关文章
携程拿去花还款攻略详解
“携程拿去花怎么还钱”这个现象,远不止是一个简单的用户投诉,它背后蕴含着汽车金融、租赁模式以及消费者行为的多重因素。要理解这个问题,首先需要摆脱“携程把钱拿走了”的简单叙述,而要看到其核心逻辑:租赁服...
分期乐最新动态:创新升级引领行业
近年来,分期乐作为消费金融领域的佼佼者,在年轻消费者中积累了良好的口碑和用户基础。近期,其业务模式和发展方向有了新的调整,特别是在产品多样化和服务优化上展现出了强大的创新力与市场洞察力。 首先,从...
携程拿去花取现处理揭秘
携程旅行“拿去花”取现处理机制的底层逻辑,本质上是平台对用户信用资产的动态评估与风险控制的博弈。当用户发起取现请求时,系统会实时调取其账户内的积分、优惠券、未来消费承诺等虚拟资产,通过算法模型换算成可...
得物先享后付,500秒极速到手
得物先用后付500内秒到,看似一个简单快捷的消费方式,实则反映出消费观念和技术应用的双重转变。从传统“先付后用”模式的桎梏中解脱,得物平台以“先用后付”的模式打通了消费渠道,降低了消费门槛。这种模式的...

微信分付如何开通与管理
微信支付分作为腾讯生态内的信用体系,其开通机制本质上是用户信用资产的数字化映射。开通流程并非简单的按钮点击,而是通过多维度数据交叉验证完成的信用评估。用户需在微信支付设置中主动触发评估,系统会调取微信...

美团月付如何套现
美团月付作为一种新兴的消费信贷产品,其套取现金的行为,实质上是利用其分期付款的特性,通过一些手段将应付给商家的款项提前变现。核心在于绕过直接提现的限制,将原本用于消费的资金流转为可支配的现金。常见的路...