花呗秒到账2019最新提现方法
围绕着“花呗秒到账”这类话题的流行,本质上反映了用户在信用额度与即时现金流需求之间的错位焦虑。当消费信贷的便利性与支付闭环的封闭性产生冲突,寻找“提现路径”便成了一种潜在的投机心理。所谓的“2项最新方法”,其核心逻辑并非平台功能的官方开放,而是通过对支付链路的二次重构,试图在支付宝的封闭生态中强行开辟一条通往银行卡的非正规通道。这种对流动性的渴望,往往掩盖了对底层技术逻辑漏洞的盲目信任,使人误以为存在某种可以绕过监管的“捷径”。
深入剖析这些所谓的“提现技巧”,会发现其运作模式高度依赖于第三方支付中介的“虚假交易”模型。其操作核心在于通过模拟真实消费场景,利用虚构的商户订单完成资金转移。这种模式并非真正的“提现”,而是一种基于信用额度套利的变相结算。通过伪造的扫码支付或订单支付,将花呗的授信额度转化为第三方平台的预存资金,再通过中介渠道转移至个人银行卡。这种手段虽然在逻辑上完成了资金形态的转换,但本质上是对支付生态完整性的破坏,其技术内核是极其脆弱的。
这种灰色地带的交易伴随着极高的隐形成本与信用风险。所谓的“秒到账”背后,隐藏着高昂的手续费和极不透明的结算汇率,用户支付的溢价往往远超预期的流动性收益。更为严峻的是,这种行为模式与支付宝的实时风控算法存在天然的对抗关系。一旦资金流向的特征呈现出异常的、非消费性的、高频次的归集特征,用户的账户极易触发风控机制,导致花呗额度冻结甚至支付宝账户的永久性封禁。这种信用资产的损失,往往是不可逆且难以挽回的,其代价远超短期资金周转的收益。
随着大数据风控技术的迭代,2019年时期那些基于逻辑漏洞的“提现套路”在现今的实时监测系统面前已几乎丧失生存空间。现在的支付系统具备强大的模式识别能力,能够通过交易节点的关联度、商户画像的真实性以及资金流转的时序性,精准识别出非消费性质的套现行为。这种技术上的“围堵”,使得所谓的“最新方法”往往沦为骗取用户信息或预付款的陷阱。在严密的算法监管之下,任何试图突破支付闭环的尝试,最终都会在金融合规性的铁律面前化为泡影。
真正成熟的个人财务管理,应当建立在对信用工具边界的清晰认知之上。花呗作为一种消费信贷工具,其设计的初衷是优化消费体验,而非提供流动性套利手段。盲目追求所谓的“提现捷径”,本质上是在透支未来的信用额度并对抗金融监管的风险。在高度数字化的金融时代,理解算法的逻辑并尊重支付规则,不仅是保护个人征信的必要手段,更是应对复杂金融环境的基本素养。与其在规则边缘徘徊,不如回归理性,寻找更稳健的资金管理策略。
相关文章
白条出库商家盈利模式解析
白条出库秒商家的主要盈利模式依赖于金融产品“花呗”以及阿里巴巴平台的精细化运营。这些商家通过与阿里巴巴合作,为用户提供便捷的商品购买体验,并在商品销售中实现利润增长。具体来说,这类商家利用了阿里巴巴提...
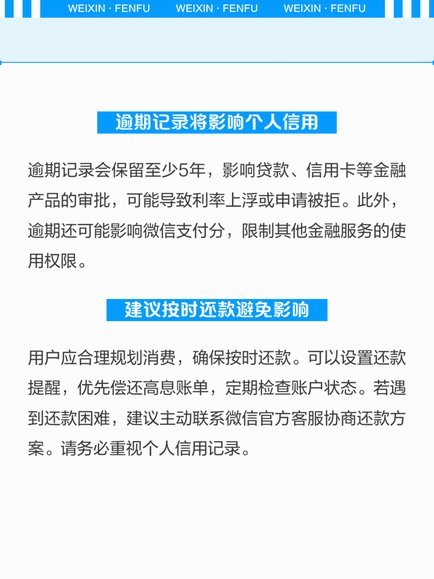
微信分付逾期了怎么办?这些方法帮你缓解还款压力
微信分付的逾期问题,对于习惯了便捷的社交和消费模式的人们来说,确实是令人困扰的。它不仅仅是数字上的滞纳金,更涉及到人际关系和信任的微妙平衡。很多人可能在消费习惯不严格、临时有突发状况等原因导致分付逾期...
分期乐智能套现点位策略
“分期乐套现点位”的核心,并非单纯的财务技巧,而是一种对市场周期、交易行为以及风险管理的高度理解。它建立在对高频交易,特别是针对短线波动性极高的资产的观察之上。传统意义上的“套现”往往伴随着仓位过大和...
真出钱还是陷阱?
近年来,随着消费金融的迅速发展,各种分期付款服务应运而生,花呗分期便是其中之一。这类服务通过提供便捷的分期付款方式,大大降低了消费者的即时支付压力,但同时也催生了套现平台的出现。这些平台宣称可以为用户...
分期乐微信取现:便捷与风险并存
分期乐的微信取现功能,在金融科技的快速发展下,逐渐成为用户获取资金的便捷方式。它打破了传统的取现流程,将金融服务与移动互联网紧密结合,为用户提供更灵活、更便捷的体验。但其背后也潜藏着一些风险和挑战,需...
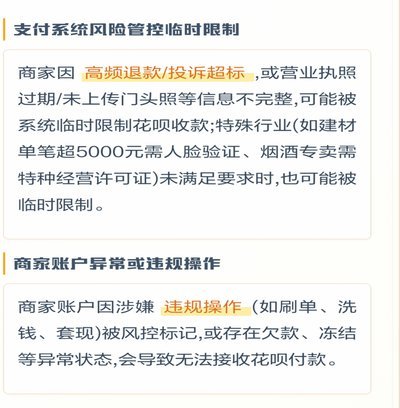
花呗套现:系统如何防堵?
深究“套花呗套不出来”的本质,我们必须从信用体系的风险监控和反欺诈机制入手进行诊断。用户尝试套现行为的失败,绝非仅仅是系统偶然性的波动,而是消费金融平台和信用评分体系主动建立的防御线。这些机制的核心,...