分付套现秒回的运作逻辑
分付套现秒回现象的核心在于资金链的闭环运作。当用户通过分付工具进行套现时,系统会将信用额度转化为可提现的现金,但秒回现象往往暗示着资金流转的特殊路径。部分平台通过搭建虚拟交易场景,将套现行为包装成正常消费,利用资金池的实时清算机制实现秒级到账。这种设计本质上是通过技术手段绕过传统风控模型的识别逻辑,将信用额度转化为流动性资产。值得注意的是,此类操作通常依赖于特定的商户合作网络,通过预授权、分账等技术实现资金的快速流转,形成闭环交易链。
技术层面的秒回机制依赖于分布式清算系统的底层架构。当套现请求触发后,系统会立即调用预设的资金池进行匹配,通过智能合约实现自动结算。这种设计突破了传统支付清算的时效限制,但本质上是通过资金池的流动性储备来支撑秒级到账。值得注意的是,部分平台会设置动态资金池,根据实时交易量调整储备额度,这种弹性机制既保证了秒回体验,又规避了监管机构对资金池规模的监控。然而这种技术方案也存在隐忧,当资金池规模超出风控阈值时,可能引发系统性风险。
风控体系的博弈体现在行为识别与反制策略的迭代升级。当套现行为被检测到时,系统会启动多维度的验证流程,包括交易轨迹分析、设备指纹比对、生物特征识别等。部分平台采用机器学习模型,通过分析用户历史行为建立风险评分体系,当检测到异常交易模式时,会自动触发资金冻结或延迟到账机制。值得注意的是,一些套现者会利用多账户协同、时间差操作等手段规避检测,这种攻防博弈推动着风控技术的持续进化,形成了复杂的动态平衡。

资金链的隐性结构揭示了套现行为的深层逻辑。当分付额度被转化为现金后,资金通常会通过特定渠道流向指定账户,形成隐性的资金池。这种操作往往涉及多层账户体系和复杂的资金流转路径,通过拆分交易、延迟结算等方式规避监管。值得注意的是,部分平台会设置资金托管机制,将套现资金暂存于监管账户,待完成合规审查后再释放。这种设计既满足了用户的即时需求,又在一定程度上控制了资金风险,但同时也暴露了信用体系与金融监管之间的张力。
相关文章
套花呗有隐形成本吗
“套花呗”这个现象,在支付场景中呈现出一种独特的金融行为模式,其背后涉及的费用问题远比表面看起来复杂。简单粗略地认为“套花呗”不需要手续费,是对这一现象的误解。实际上,从多个角度审视,套花呗的操作与传...
分期乐总额度:理性评估你的还款空间
分期乐的总额度,并非单纯的数字,而是一个需要进行深度审视和个性化评估的财务工具。它代表的,是银行或金融机构对借款人信用状况、还款能力以及未来收入的综合考量。传统的评估方式,往往仅仅关注借款人的收入水平...
便荔卡包快捷提现服务详解
在当前金融环境快速变化的时代,各种金融产品层出不穷,其中“便荔卡包提现中”作为一种新兴的金融服务模式,逐渐引起了广泛关注。这种模式的核心在于通过便荔卡包这一金融工具,为用户提供便捷的提现服务。便荔卡包...
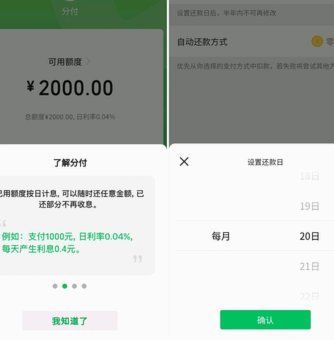
微信分付借款指南
随着移动支付的普及,微信分付作为一种创新的金融产品,越来越受到用户的青睐。它不仅能够帮助用户在短期内解决资金需求,而且操作简便、使用灵活。本文将详细探讨如何通过微信分付获得借款,为有需要的朋友提供一份...
得物体现背后的蚌埠澜石转账创新
近年来,随着金融科技的快速发展,支付方式的革新成为社会关注的焦点。在安徽省蚌埠市,一种名为“得物体现是蚌埠澜石转账”的新型支付模式逐渐崭露头角。这种支付方式结合了区块链技术与本地化金融服务,为用户提供...
羊小咩的便宜之道:解密高效资源获取
在探讨“羊小咩 哪些便宜”时,必须彻底剥离低成本的表面理解,将视点提升至价值密度和边际成本的分析层面。真正意义上的“便宜”,从来不是指标价最低的商品,而是指获取难度低、使用价值极高,且成本结构极度优化...