羊小咩账单分期如何做到便捷高效
羊小咩的成功之处在于它精准捕捉到了年轻消费群体对“分期付款”的需求,并通过灵活的产品设计,将这个需求转化为商业价值。传统的账单分期方式往往受限于银行贷款体系,手续繁琐、审批周期长。而羊小咩则跳出了这一框架,构建了一个独立的线上支付平台,实现快速便捷的分期服务。其核心逻辑在于“信用评分”,通过用户消费行为和历史记录建立信用档案,动态调整分期利率和额度,既保障了平台的风险控制,也为用户提供个性化的服务体验。
羊小咩的账单分期并非仅仅局限于电商购物场景,它更像是一种生活方式的延伸。越来越多的线下商家接入羊小咩的支付体系,用户可以通过其平台将餐费、娱乐消费、甚至医疗费用等进行分期付款,大大缓解了资金压力。这种跨界合作也丰富了羊小咩的服务内容,构建了一个更加完善的生态系统。
然而,羊小咩的“账单分期”模式也面临着一些挑战。首先是监管政策的不确定性,随着互联网金融行业的快速发展,相关法规也在不断调整完善,羊小咩需要根据政策变化及时进行产品迭代和风险控制。其次是用户信用体系建设的难度,精准评估用户的还款能力需要积累大量的历史数据和算法模型,这需要平台持续投入研发和技术创新。最后,过度依赖分期付款模式也可能造成消费负债风险,羊小咩需要加强用户教育,引导理性消费,避免成为“陷阱”。
羊小咩的成功案例表明,“账单分期”已经成为一种不可忽视的消费趋势,它不仅满足了年轻群体对便捷消费的需求,更推动了金融科技的发展。未来,随着监管政策的完善、技术手段的进步以及用户意识的提高, “账单分期”模式将会更加规范、成熟和健康发展。
相关文章
携程“拿去花”能用来套现吗?
近年来,随着旅游市场的快速发展和消费者金融需求的多样化,携程推出的“拿去花”服务引起了广泛关注。这一产品主要面向需要短期资金周转或提高旅行消费能力的用户,提供灵活的借款服务。然而,“套现”的概念在金融...
分期乐取现多久能到账?
关于分期乐取现到账的时间,这主要取决于用户的具体操作和平台的即时处理能力。一般来说,在提交申请后的几分钟内就能完成审核并收到取现通知。然而,实际到账时间可能因多种因素而有所不同。 首先,用户需要选...
羊小咩变现手续费多高啊
在金融支付领域,手续费一直是用户关注的焦点之一。以“羊小咩”这一支付方式为例,其变现手续费的具体费率往往取决于多种因素,包括交易规模、支付频率以及合作方的政策等。对于个体用户而言,了解手续费的实际水平...
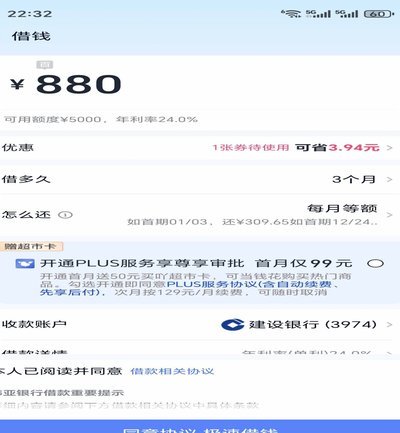
分期乐总额度:理性评估你的还款空间
分期乐的总额度,并非单纯的数字,而是一个需要进行深度审视和个性化评估的财务工具。它代表的,是银行或金融机构对借款人信用状况、还款能力以及未来收入的综合考量。传统的评估方式,往往仅仅关注借款人的收入水平...
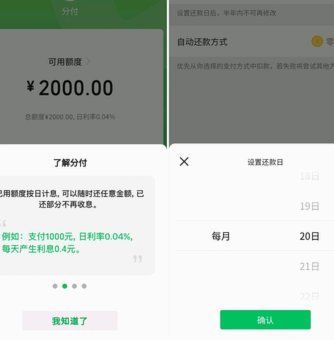
微信分付借款指南
随着移动支付的普及,微信分付作为一种创新的金融产品,越来越受到用户的青睐。它不仅能够帮助用户在短期内解决资金需求,而且操作简便、使用灵活。本文将详细探讨如何通过微信分付获得借款,为有需要的朋友提供一份...
白条临时额度能变现吗?间接提现攻略
当涉及到使用京东白条的临时额度时,许多用户可能会遇到如何将其快速提现的问题。实际上,白条提供的临时额度主要用于在线购物和支付服务,并非设计为现金提取工具。但是,通过巧妙地利用现有功能和服务,还是可以间...