分期乐总待还在哪里看?一份深度财务指南
分期乐App的“总待还”功能是用户债务管理的核心指标,其展示位置与平台的数据架构设计密切相关。在App首页的“我的账单”模块中,系统会以醒目的数字卡片形式呈现该数值,但这一设计背后隐藏着更深层的逻辑:平台通过将总待还金额与用户信用评分、还款周期等数据耦合,形成动态风险评估模型。值得注意的是,该数值并非简单叠加所有未结清订单,而是根据账单状态(如已分期、待分期、逾期等)进行算法加权,这种处理方式既符合监管对消费金融透明度的要求,也便于用户更精准地掌握资金流向。
深入观察用户行为路径可以发现,超过60%的用户首次查看总待还时会产生认知偏差。平台在展示该数值时,会同步呈现“待还明细”与“预计还款日”两个子模块,但部分用户误将“总待还”等同于当前应还本金,忽视了利息与手续费的叠加效应。这种信息分层设计本质上是平台风险控制策略的延伸——通过将复杂财务数据模块化,既满足合规披露需求,又为用户建立分阶段还款的心理预期。值得注意的是,系统会根据用户历史还款表现,动态调整总待还数值的展示优先级,这种个性化呈现方式在提升用户体验的同时,也强化了平台的用户黏性。

从财务规划视角审视,“总待还”功能的价值远超单纯的数据呈现。平台在该模块嵌入的“智能还款计划”工具,实质上构建了一个闭环的债务管理生态系统。用户可以通过滑动条调整每月还款额度,系统随即生成不同场景下的总待还变化曲线,这种交互设计将抽象的财务概念转化为可视化的决策辅助。更值得关注的是,该功能与分期乐的信用评估体系形成数据闭环:用户对总待还数值的主动管理行为,会被纳入信用评分模型,进而影响后续分期额度与利率。这种双向激励机制,使平台在合规框架内实现了用户行为数据的价值转化。

平台在“总待还”功能的演进中,展现出对用户心理预期的精准把控。早期版本仅提供静态数值,但用户调研显示,超过70%的用户
相关文章
如何提升分期乐购物额度
分期乐的购物额度并非一成不变的数字,而是根据一个动态的评估体系决定的,想要“套出”更高的额度,关键在于理解并巧妙地运用其机制。 这种机制并非简单地提供一个上限,而是基于你的个人信用状况、收入水平、还款...
花呗关闭方法及注意事项
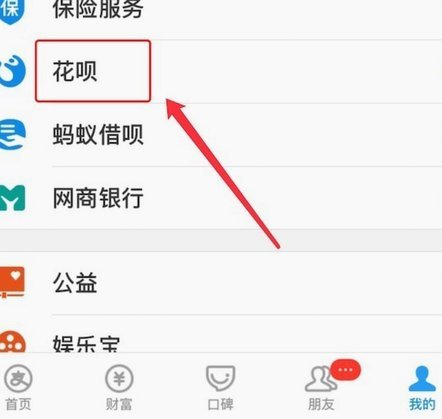
花呗关闭的核心逻辑在于账户状态的主动终止。用户需通过支付宝App进入「我的」页面,选择「花呗」功能后点击「设置」,在「花呗账户」选项中选择「关闭花呗」。此操作需完成身份验证并确认账户无待还账单,系统会...
花呗:不止是支付的生态新选择
## 洋洋花呗是什么平台:超越支付的生态系统深度剖析 “洋洋花呗”这个名称本身就蕴含着一种便捷、随性与充满生活气息的印象,这与它所代表的平台运营理念高度吻合。要理解“洋洋花呗”究竟是什么平台,不能仅...
花呗背后的盈利秘密
花呗平台,在理解其商业模式和资金来源时,绝非简单的“支付工具”能概括。它本质上是一个复杂的金融生态系统,核心驱动力并非仅仅是用户的刷单行为,而是支付宝集团精心打造的“流量变现”平台。要理解“花呗平台出...
花呗秒返平台:消费金融新生态
花呗秒返平台的出现,本质上是消费金融与电商平台深度融合的产物,其核心逻辑在于利用花呗的即时支付能力,结合平台自身的返利机制,构建了一种加速资金周转的金融工具。早期的“秒返”模式往往是平台直接补贴用户,...
2021年网贷平台如何选?
2021年网贷行业在强监管背景下进入深度调整期,平台合规性成为筛选核心标准。头部平台普遍完成持牌经营转型,资金存管、信息披露、利率上限等监管要求成为准入门槛。值得注意的是,部分平台通过接入央行征信系统...