花呗套现取现金违法吗?风险揭秘
套现行为的本质是通过虚构交易或技术手段将信用额度转化为现金,这种操作在金融监管框架下存在明确的法律边界。根据《刑法》第196条,以非法占有为目的,使用信用卡进行恶意透支或诈骗的行为已构成信用卡诈骗罪。花呗作为阿里巴巴集团推出的信用支付产品,其运营规则与银行信用卡存在本质差异,但同样受到《中国人民银行关于加强支付结算管理防范电信网络新型违法犯罪有关事项的通知》等监管政策约束。当用户通过第三方平台将花呗额度转化为现金时,实质上已突破了平台设定的信用使用边界,可能构成对金融秩序的扰乱。
支付宝在《服务协议》中明确禁止用户通过任何手段套现,该条款与《反不正当竞争法》第12条关于禁止虚假交易的规定形成呼应。平台通过大数据风控系统实时监测交易行为,当检测到高频提现、异常消费轨迹或资金流转链条断裂时,系统会自动触发风险控制机制。2022年杭州互联网法院公布的典型案例显示,某用户通过虚构商品交易套现3万元,最终被判定构成"扰乱市场秩序",需承担5万元的民事赔偿责任。这种司法实践表明,套现行为已从单纯的信用违约演变为具有社会危害性的违法行为。
套现操作往往伴随多重法律风险叠加。当用户通过第三方平台进行资金流转时,可能触犯《刑法》第225条非法经营罪,特别是当交易规模达到刑事立案标准时。2023年上海警方破获的"花呗套现"案件中,涉案团伙通过伪造交易流水、虚构商品信息的方式,累计套现超2000万元,最终主犯被判处有期徒刑八年。这种案件揭示出套现行为可能引发的连锁反应:不仅涉及个人信用风险,更可能演变为系统性金融犯罪,危及支付体系安全。
从金融监管视角看,套现行为本质上是对信用资源的滥用。中国人民银行2021年发布的《关于规范信用卡业务的通知》明确要求,金融机构需建立交易真实性审核机制,防止资金空转。花呗作为消费信贷产品,其设计初衷是促进消费而非提供现金借贷服务。当用户突破平台设定的信用使用边界时,实质上是在挑战金融监管的底层逻辑。这种行为不仅可能导致个人征信受损,更可能引发系统性金融风险,最终需要通过法律手段进行纠偏。
合规使用信用工具已成为现代金融素养的核心要素。当用户面临资金周转需求时,应优先选择正规金融机构提供的贷款产品,而非依赖信用支付工具进行套现。2023年央行发布的《金融消费者权益保护实施办法》强调,金融机构需加强消费者教育,引导用户理性使用信用服务。这种监管导向提示我们,套现行为的法律风险远超个人信用损失范畴,其本质是挑战金融秩序的违法行为。唯有建立正确的金融认知,才能避免陷入法律与财务的双重困境。
相关文章
微信分付资金取出指南
微信分付作为一种信用支付方式,可以帮助用户先消费后还款。然而,有时候用户可能会遇到需要将分付中的资金取出到银行卡的情况。这里,我们探讨几种可能的方法以及它们的操作步骤。 首先,如果你是首次使用分付...
花呗秒套平台指南:如何挑选安全可靠的平台
近年来,随着互联网金融的快速发展,“花呗秒套”平台成为了电商平台用户寻求快速资金周转的一种方式。然而,选择合适的“花呗秒套”平台并不是一件简单的事情,需要综合考量多个因素。 首先,安全性是首要考虑的...
微信套医保:一场险恶风波
最近,一种名为“24小时在线套医保微信”的现象在网络上引起了广泛关注。这种行为本质上是对医疗保险制度的滥用和欺诈。尽管它可能对某些人提供了暂时的利益,但其背后隐藏的风险却是巨大的。 首先,这种做法...
深圳将动态监管外卖平台
深圳近期释放的政策信号引发行业震动,核心在于城市治理逻辑的重构。作为超大城市,外卖骑手的高频流动已构成交通系统的隐形压力,高峰期的订单密度导致道路资源过度挤占。更深层矛盾在于平台算法对配送效率的极致追...
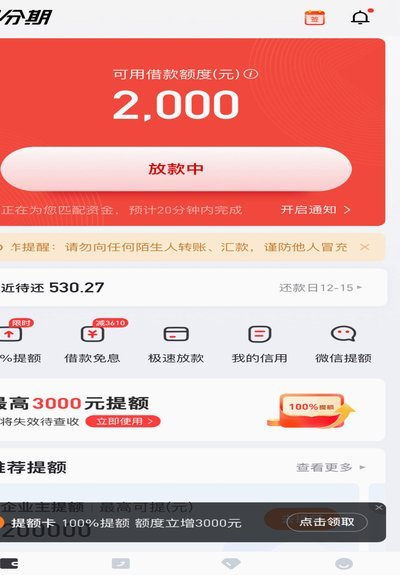
分期乐额度提现到银行卡指南
分期乐的额度提现功能为用户提供了灵活的资金周转方式,但许多用户对具体操作流程和注意事项仍存在疑惑。首先,用户需登录分期乐App,进入"我的"页面,找到"额度管理"或"资金提现"入口。系统会显示当前可用...
分期乐:消费分期的新生态
分期乐以消费分期为核心构建的生态体系,正在重塑现代消费场景的底层逻辑。平台通过将商品价值拆解为可分摊的信用额度,实质上完成了消费行为的金融化改造。这种模式不仅解决了用户即时支付能力不足的痛点,更通过算...