白条临时额度怎么恢复
白条,作为一种新兴的消费金融产品,凭借其便捷的支付方式和灵活的额度设置,在年轻人中迅速流行起来。然而,当用户在使用白条的过程中,意识到自己暂时不需要使用剩余的额度时,如何将其“临时额度”取回来,却是一个容易被忽视但却至关重要的问题。简单粗暴地直接取消额度,可能会对未来的信用记录产生负面影响,甚至影响到后续的白条申请。因此,理解白条的额度管理机制,掌握正确的取回方法至关重要。通常情况下,白条的临时额度并非永久固定,而是根据用户的信用状况、消费行为以及银行的风险评估动态调整的。银行会根据用户的还款记录、账户余额、消费习惯等因素,定期重新评估用户的信用风险,并据此调整额度。因此,与其想着直接取消额度,不如积极地调整自己的消费行为,建立良好的还款习惯,从而提高自己的信用评分,为获得更高的额度打下基础。
真正要“取回”临时额度的关键在于了解银行的调整机制。大多数白条产品允许用户在一定时间内进行信用评估,这实际上是银行测试用户信用状况的机会。在评估期间,如果用户能够按时还款,并且账户余额充足,那么银行就更有可能将原本被冻结的额度重新释放。具体的操作方法会因银行而异,但通常包括以下几个方面:保持良好的还款记录,这可能是最重要的因素。避免逾期还款,哪怕只是少量金额的逾期,都会对信用评分产生不利影响。同时,也要注意控制账户余额,保持一定的流动性,避免因为账户余额过低而导致银行暂停额度释放。 此外,定期查看白条APP上的信用评估报告,了解银行对自己的评估结果,并根据评估报告的建议进行调整。
值得注意的是,并非所有临时额度都能立即取回。银行在调整额度时,通常会进行一定的缓冲期,以便观察用户的信用状况变化。在缓冲期内,如果用户没有采取积极的措施来改善自己的信用状况,那么银行可能不会立即释放额度。因此,在取回额度时,需要耐心等待,并同时积极地采取措施来改善自己的信用状况。银行可能会根据用户的具体情况,设定不同的缓冲期,例如30天、60天或90天。用户应该了解自己的缓冲期,并在此期间努力改善自己的信用状况。
为了更有效地“取回”临时额度,用户还可以尝试一些其他方法。例如,可以尝试进行小额消费,以证明自己仍然有支付能力。如果用户在缓冲期内没有进行任何消费,那么银行可能会认为用户已经不再需要使用白条,并及时释放额度。 此外,如果用户需要长期使用白条,可以考虑申请提高额度,但需要注意,提高额度也会增加银行的风险评估压力,因此需要谨慎评估自己的还款能力。 记住,白条额度的管理是一个动态的过程,需要用户和银行之间的持续沟通和配合。 积极主动地进行信用管理,才能更好地掌握自己的消费权益。
相关文章
分期乐额度动态管理机制
“分期乐购物额度提取出来”实际上是一个关于消费者信用评估、风险管理和金融科技交叉的复杂问题,远不止简单地理解“提取额度”这个词面意思。传统意义上的“额度提取”通常指银行信用卡或者贷款的可用余额,而“分...
花呗套现几百块,潜在风险需警惕
近期,“花呗套几百块钱”这种说法在网络上引起了广泛关注。表面上看,利用一些技术手段或者第三方应用来短时间内获取小额资金似乎没有太大的风险,但深入分析后可以看出其中隐藏的潜在隐患不容忽视。 首先,从法...
花呗秒套平台指南:如何挑选安全可靠的平台
近年来,随着互联网金融的快速发展,“花呗秒套”平台成为了电商平台用户寻求快速资金周转的一种方式。然而,选择合适的“花呗秒套”平台并不是一件简单的事情,需要综合考量多个因素。 首先,安全性是首要考虑的...
如何高效联系花呗官方客服
花呗作为阿里巴巴生态中的重要支付工具,其官方渠道的触达方式直接影响用户问题解决效率。在日常使用中,用户可能因账单异常、账户安全或功能咨询等问题需要主动联系官方。值得注意的是,官方渠道的分类呈现明显的层...
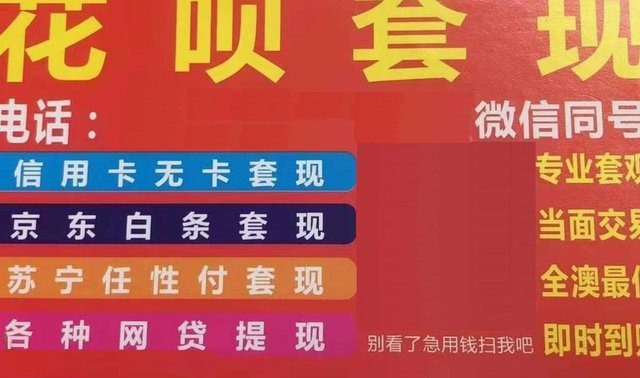
花呗套现取现金违法吗?风险揭秘
套现行为的本质是通过虚构交易或技术手段将信用额度转化为现金,这种操作在金融监管框架下存在明确的法律边界。根据《刑法》第196条,以非法占有为目的,使用信用卡进行恶意透支或诈骗的行为已构成信用卡诈骗罪。...
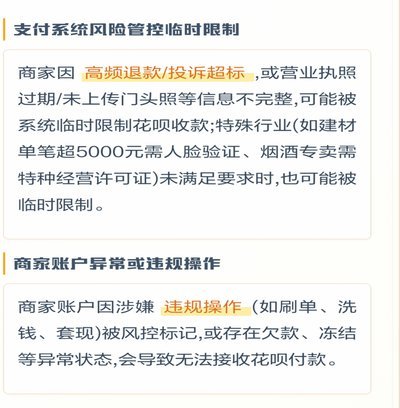
花呗套现:系统如何防堵?
深究“套花呗套不出来”的本质,我们必须从信用体系的风险监控和反欺诈机制入手进行诊断。用户尝试套现行为的失败,绝非仅仅是系统偶然性的波动,而是消费金融平台和信用评分体系主动建立的防御线。这些机制的核心,...