羊小咩便荔卡包额度如何提高
“羊小咩便荔卡包额度怎么套出来”这个问题的核心,并非单纯的“如何提高额度”,而在于深刻理解荔卡(Licharge)的风险管理体系和用户行为评估。荔卡并非完全基于芝麻信用或消费记录来决定额度,而是构建了一个多维度的数据矩阵,包含但不限于交易频率、交易金额、消费品类、还款记录、甚至地理位置信息和时间节点的组合。因此,要“套出”高额度,首先需要模拟荔卡对用户的风险评估标准。这意味着,你需要以一个负责任的、稳定的用户身份,展现出良好的消费习惯和财务管理能力。单纯地追求大额消费和频繁交易是无效的,反而会反感警示荔卡你的行为是不稳定的。 你的目标不是“过度消费”,而是建立一个荔卡认为“值得信任”的消费画像。这意味着,建立一个多样化的消费习惯,避免过度依赖某一品类或交易方式,并且在关键节点,如账单日临近,保持良好的还款记录,展现出你对自身财务的控制能力。
其次,关注荔卡提供的“额度提升”机制至关重要。荔卡通常会提供基于某些行为的额度提升机会,例如,使用特定银行卡支付、或者参与某些指定的消费活动。这些活动往往带有一定的风险评估权重,积极参与并完成这些活动,能够直接提升你被荔卡信任的概率。 此外,荔卡对地理位置也会有一定考量,频繁在特定商圈或消费场所进行交易,同时保持在荔卡活跃的城市范围内活动,有助于建立你的消费行为基础。更重要的是,不要试图通过短时间内的大额消费来“洗白”你的消费记录,这会被荔卡视为风险信号。一个稳定的、可预测的消费模式,才是荔卡最终认可的基石。 持续的、健康的消费习惯才是实现额度提升的关键。
再进一步,理解荔卡的算法机制是“套出”额度的基础。荔卡的核心在于概率评估,它会根据你的数据,预测你未来消费的概率,并以此决定你的额度上限。因此,与其试图通过直接的策略来影响额度,不如从长期角度,提升你的数据质量,让荔卡对你的行为更具信心。这意味着,你的消费记录需要足够长,且记录足够完整。同时,你的消费习惯需要足够稳定,避免出现明显的消费波动。 荔卡会“学习”你的消费习惯,并根据这些习惯来调整你的额度。因此,你的消费行为本身,就是影响额度的重要因素。

最后,需要警惕“过度套取”的风险。过于激进的额度提升操作,反而可能被荔卡视为欺骗行为,导致额度被冻结甚至账户被限制。 荔卡对用户的风险评估并非单一的数值,而是基于多个维度进行综合评估。因此,你需要保持谨慎的态度,在额度提升过程中,注重自身的消费习惯和行为模式,逐步建立与荔卡之间的信任关系。 记住,额度提升是一个渐进的过程,需要耐心和积累,切勿急于求成,更不能以牺牲自身的消费安全为代价。
相关文章
美团买药套现技巧揭秘
美团买药的套现逻辑本质上是平台流量变现与用户行为的博弈。从技术层面看,平台通过药品流通环节的差价空间构建盈利模型,而用户在高频购药场景中产生的支付行为,为资金流转提供了潜在通道。这种模式下,套现路径往...
得物佳物分期额度:能提现变现吗?
得物佳物的分期额度本质上是平台基于用户信用评估和消费行为生成的临时授信工具,其核心逻辑与信用卡额度相似。套现操作若试图通过虚构交易或虚假订单实现,不仅违背平台规则,更可能触发风控系统的反欺诈机制。平台...
微信分付逾期了怎么办?这些方法帮你缓解还款压力
微信分付的逾期问题,对于习惯了便捷的社交和消费模式的人们来说,确实是令人困扰的。它不仅仅是数字上的滞纳金,更涉及到人际关系和信任的微妙平衡。很多人可能在消费习惯不严格、临时有突发状况等原因导致分付逾期...
分期乐智能套现点位策略
“分期乐套现点位”的核心,并非单纯的财务技巧,而是一种对市场周期、交易行为以及风险管理的高度理解。它建立在对高频交易,特别是针对短线波动性极高的资产的观察之上。传统意义上的“套现”往往伴随着仓位过大和...
真出钱还是陷阱?
近年来,随着消费金融的迅速发展,各种分期付款服务应运而生,花呗分期便是其中之一。这类服务通过提供便捷的分期付款方式,大大降低了消费者的即时支付压力,但同时也催生了套现平台的出现。这些平台宣称可以为用户...
花呗套现:系统如何防堵?
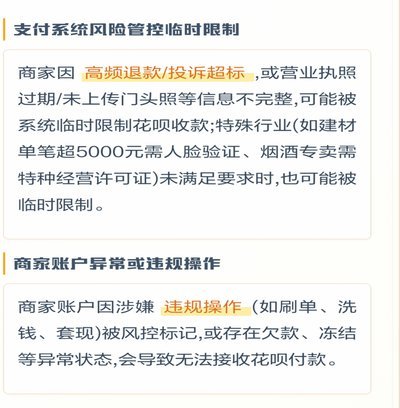
深究“套花呗套不出来”的本质,我们必须从信用体系的风险监控和反欺诈机制入手进行诊断。用户尝试套现行为的失败,绝非仅仅是系统偶然性的波动,而是消费金融平台和信用评分体系主动建立的防御线。这些机制的核心,...