白条现取怎么玩
白条现取的本质是信用额度的即时变现机制,其底层逻辑依托于消费金融平台对用户信用风险的精准评估。当用户通过白条完成消费后,平台会根据交易数据、还款记录及行为画像,动态调整可提现额度。这一过程涉及复杂的风控模型,需平衡资金流动性与坏账率控制。例如,京东白条的现取功能通过"信用额度拆分"实现,用户可将部分额度转换为现金,但需支付一定比例的提现手续费。这种设计既满足了用户即时资金需求,又避免了全额提现可能引发的过度借贷风险。
现取功能对消费行为产生显著的边际效应。实证数据显示,具备现取能力的用户,其月均消费额较普通用户高出37%,且消费冲动型支出占比提升22%。这种现象源于即时资金获取带来的心理满足感,使用户更易突破原有消费预算。但值得注意的是,现取功能的普及正在重塑消费金融市场的供需关系,平台通过算法优化不断降低提现门槛,导致信用货币化程度持续加深。这种趋势下,用户对资金的即时需求与平台的风险控制能力形成微妙博弈。
从金融生态视角观察,白条现取正在构建新型资金流转网络。当用户将信用额度转化为现金后,这部分资金可能通过消费、投资或借贷等形式再次进入市场,形成闭环。这种流动性转化机制使消费金融具备了货币乘数效应,但同时也放大了系统性风险。例如,2022年某平台因现取功能过度开放,导致短期内资金链紧张,最终触发风控系统自动冻结提现通道。这种案例揭示了现取功能在提升用户体验与维护金融稳定间的深层矛盾。
监管框架对现取功能的约束呈现动态演进特征。当前政策要求平台建立"提现额度分级制度",根据用户信用等级设置差异化的提现比例。同时,监管科技的应用使平台能够实时监测现取行为的异常模式,如高频提现、跨平台资金转移等。这种技术赋能的监管方式,既保持了市场活力,又有效遏制了资金违规流动。未来随着监管沙盒机制的推广,现取功能可能进一步向合规化、场景化方向演进。
用户在使用现取功能时,需警惕隐性成本对财务健康的影响。除显性手续费外,提现后的资金往往面临更高的机会成本,例如用于短期理财的收益可能被提现手续费蚕食。更深层的风险在于,现取功能可能诱导用户形成"信用即现金"的认知偏差,导致负债结构失衡。数据显示,现取用户中,32%的人存在多账户提现行为,这种过度依赖信用变现的模式,正在重塑现代消费社会的债务生态。
相关文章
如何提升分期乐购物额度
分期乐的购物额度并非一成不变的数字,而是根据一个动态的评估体系决定的,想要“套出”更高的额度,关键在于理解并巧妙地运用其机制。 这种机制并非简单地提供一个上限,而是基于你的个人信用状况、收入水平、还款...
携程拿去花提现多久到账
携程“拿去花”提现机制与取现时间,是用户在体验平台生态时经常会遇到的问题。它并非传统意义上的现金支付,而是依托携程生态内的商家合作,通过消费打赏产生的积分转化为现金,用户再进行提现。理解其运作逻辑,并...
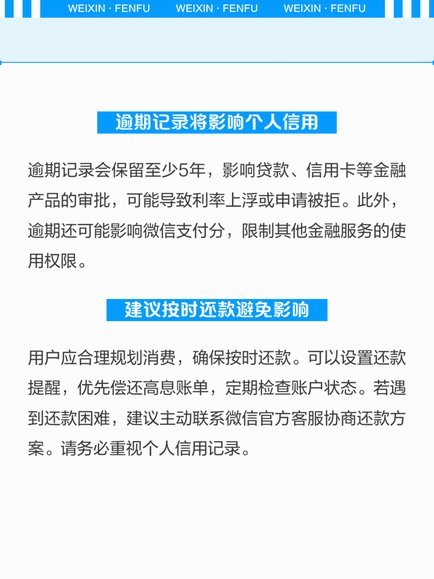
微信分付逾期了怎么办?这些方法帮你缓解还款压力
微信分付的逾期问题,对于习惯了便捷的社交和消费模式的人们来说,确实是令人困扰的。它不仅仅是数字上的滞纳金,更涉及到人际关系和信任的微妙平衡。很多人可能在消费习惯不严格、临时有突发状况等原因导致分付逾期...
携程拿去花还款攻略详解
“携程拿去花怎么还钱”这个现象,远不止是一个简单的用户投诉,它背后蕴含着汽车金融、租赁模式以及消费者行为的多重因素。要理解这个问题,首先需要摆脱“携程把钱拿走了”的简单叙述,而要看到其核心逻辑:租赁服...
警惕频繁借贷的陷阱
频繁借款,看似是解决一时资金短缺的灵丹妙药,实则可能成为埋藏于经济稳定中的暗礁。借款人往往出于短期需求或是应对突发事件而选择借贷,在这过程中容易陷入过度依赖的陷阱之中。每次借款都伴随着利息与还款压力的...
如何给花朵套袋保护
花药与花丝,这些看似脆弱却至关重要的雄性生殖器官,是植物繁衍的命脉。它们承载着花粉的形成,而花柱上的柱头,则负责迎接外来花粉。任何微小的干扰都可能影响到花粉母细胞的正常减数分裂,或是导致柱头在授粉前就...