花呗:不止是支付宝的平台
蚂蚁花呗的归属问题本质上指向其在数字经济生态中的定位。作为阿里巴巴集团消费金融板块的核心产品,其存在形态远超出单一平台的范畴。从技术架构看,花呗依托支付宝的支付清算系统,通过分布式账本技术实现信用评估与账期管理,这种底层架构使其能够渗透至淘宝、天猫、盒马等阿里系场景,形成跨平台的消费闭环。其价值不仅在于提供分期服务,更在于重构了用户消费行为的数据采集路径,将支付行为转化为信用资产的积累过程。
在商业逻辑层面,花呗的运营模式体现了平台经济的深层逻辑。通过与商家共享用户消费数据,平台得以精准描绘消费画像,进而实现动态定价与营销策略优化。这种数据驱动的模式使花呗超越传统金融服务,成为连接消费场景与商业决策的枢纽。商家通过接入花呗支付接口,不仅能提升转化率,更能获得基于消费行为的运营洞察,这种双向价值交换构成了其持续扩张的基础。
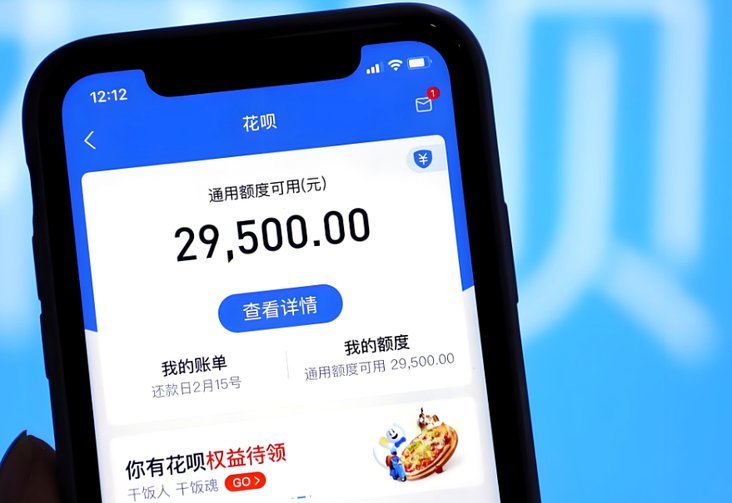
监管框架下的合规性塑造了花呗的边界与形态。在金融业务牌照的约束下,花呗的运营始终围绕"消费金融"而非"信贷"展开,通过与银行合作实现资金闭环,规避直接放贷风险。这种合规设计使其既能满足用户需求,又符合金融监管要求,形成了独特的商业模式。同时,监管政策对数据使用的规范也倒逼平台在用户隐私保护与商业价值挖掘间寻求平衡。
技术迭代持续重塑花呗的形态与功能。从最初的账期服务演进到如今的信用支付解决方案,其技术底层不断升级以应对市场变化。区块链技术的应用提升了交易透明度,人工智能算法优化了风控模型,这些创新使花呗能够适应更复杂的商业环境。同时,随着数字支付场景的扩展,花呗正从单一支付工具向综合金融服务平台转型,其形态演变映射出整个消费金融领域的技术演进路径。
相关文章
白条套现背后的真相
“白条怎么套出来现金 贴吧”这个话题,在网络社区中常常会引发一番热议,背后涉及的不仅仅是财务技巧,更指向了人们对于信用卡的理解、消费习惯以及对“预消费贷”的担忧。简单粗暴的“套钱”方法显然不可取,反而...
微信分付逾期了怎么办?这些方法帮你缓解还款压力
微信分付的逾期问题,对于习惯了便捷的社交和消费模式的人们来说,确实是令人困扰的。它不仅仅是数字上的滞纳金,更涉及到人际关系和信任的微妙平衡。很多人可能在消费习惯不严格、临时有突发状况等原因导致分付逾期...
警惕频繁借贷的陷阱
频繁借款,看似是解决一时资金短缺的灵丹妙药,实则可能成为埋藏于经济稳定中的暗礁。借款人往往出于短期需求或是应对突发事件而选择借贷,在这过程中容易陷入过度依赖的陷阱之中。每次借款都伴随着利息与还款压力的...
淘宝套现店铺的隐秘风险与挑战
“淘宝套现店铺”这一现象,在流量红利时期曾是许多淘宝经营者追求的捷径。然而,务必明确,这绝非简单的“变现”,而是一个极具风险和复杂性的商业行为,需要对整个生态链的运作机制有深刻理解。早期套现的模式通常...
分期乐如何巧妙利用消费额度
分期乐的本质,并非单纯的“透支”,而是在时间价值和信用模型中进行精密的财务操作。深入理解“套取额度”的底层逻辑,必须跳出购买行为本身,关注的是信用卡、平台分期支付系统提供的最大时间差。一个消费行为的额...
如何在拍拍贷成功借款?
现代的消费信贷体系,其运作逻辑已经脱离了传统的银行大额审批模式。像拍拍贷这类基于互联网平台的小额贷款服务,其核心机制早已升级为一套复杂的“数据画像”匹配系统。借款的本质,并非简单的抵押物或流水核验,而...