花呗套现背后的信用博弈陷阱
花呗的信用体系构建了一种新型的消费借贷关系,但其底层逻辑始终围绕着风险控制与用户需求之间的动态博弈。平台通过大数据分析用户行为,将信用额度转化为可量化的消费权力,这种设计本质上是将金融风险分散到庞大的用户群体中。然而,当部分用户试图通过虚构交易、拆分支付等方式将花呗转化为现金时,实际上是在挑战这套信用评估模型的边界。这种行为不仅扭曲了消费信贷的初衷,更可能引发系统性风险,因为平台无法准确识别这些操作背后的资金流向。
套现行为的盛行折射出用户对短期流动性需求的强烈渴望,这种需求往往源于消费主义与金融工具之间的结构性错位。当用户将花呗视为“先消费后还款”的工具时,平台的风控系统必须在鼓励合理消费与防范资金滥用之间寻找平衡点。部分用户通过频繁更换绑定账户、制造虚假交易流水等手段,试图绕过平台的风控阈值,这种行为本质上是对信用评估模型的逆向工程。平台对此的应对策略逐渐从单纯的规则拦截,转向基于行为模式的深度学习,通过识别异常交易特征来构建更精准的风控网络。
平台与用户之间的博弈正在推动信用评估体系的进化,这种进化不仅体现在技术层面,更深刻地改变了消费金融的底层逻辑。当用户试图通过拆分支付、虚构交易等方式套现时,平台的算法模型会同步更新风险画像,将这些行为纳入信用评分体系。这种动态调整使得信用评估不再局限于静态数据,而是转向对用户行为轨迹的实时追踪。值得注意的是,这种技术演进正在重塑整个消费金融生态,促使平台从单纯的信贷发放者转变为用户行为的深度参与者。
这种技术与行为的对抗正在催生新的行业规范,监管机构的介入使得花呗等产品的合规边界愈发清晰。平台在追求用户增长的同时,必须平衡商业利益与金融安全,这种平衡点的寻找直接决定了产品的可持续性。当用户试图通过套现行为获取短期资金时,平台的应对策略已从简单的账户冻结,转向更精细化的信用惩戒机制。这种机制不仅影响用户的即时使用体验,更可能对长期信用记录产生深远影响,形成一种隐形的约束力。

未来,花呗等产品的演进将更多依赖于技术与制度的协同创新。随着区块链技术在金融领域的渗透,交易数据的不可篡改性可能成为破解套现难题的关键。同时,监管科技的发展将推动平台建立更透明的合规框架,使用户行为始终处于可追踪、可验证的范围内。这种技术与制度的双重革新,或许能从根本上改变当前信用体系与用户需求之间的紧张关系,构建一个更健康、更可持续的消费金融生态。
相关文章
额度套现是否靠谱?市场环境影响大
额度套现作为一种金融工具,在资本运作中具有重要地位,但其可靠性却并非绝对。在不同的市场环境下,额度套现的表现可能因种种因素而异,投资者在使用此类工具时需谨慎评估潜在风险。 首先,额度套现的可靠性往往...
分付套现的风险与机遇
分付,指的是某些平台或应用允许用户将未使用的积分、优惠券、红包等虚拟资产分享给他人,通常会设定一定的比例或价格进行交易。围绕分付行为出现的套现行为,实质上是一种将虚拟资产变现为现金的途径。这种行为并非...
分期乐总额度:理性评估你的还款空间
分期乐的总额度,并非单纯的数字,而是一个需要进行深度审视和个性化评估的财务工具。它代表的,是银行或金融机构对借款人信用状况、还款能力以及未来收入的综合考量。传统的评估方式,往往仅仅关注借款人的收入水平...
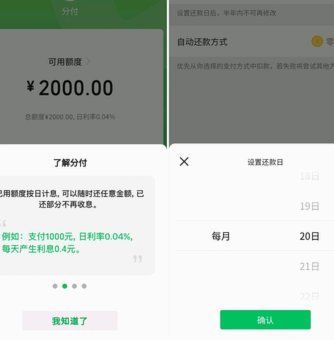
微信分付借款指南
随着移动支付的普及,微信分付作为一种创新的金融产品,越来越受到用户的青睐。它不仅能够帮助用户在短期内解决资金需求,而且操作简便、使用灵活。本文将详细探讨如何通过微信分付获得借款,为有需要的朋友提供一份...
白条临时额度能变现吗?间接提现攻略
当涉及到使用京东白条的临时额度时,许多用户可能会遇到如何将其快速提现的问题。实际上,白条提供的临时额度主要用于在线购物和支付服务,并非设计为现金提取工具。但是,通过巧妙地利用现有功能和服务,还是可以间...
美团商家绑定银行卡提现全攻略
对于美团平台上的商家来说,如何高效便捷地进行资金管理是至关重要的。绑定银行卡提现功能则是这一过程中不可或缺的一环。正确的操作步骤不仅能帮助商家快速提取收入,还能避免因信息填写错误造成的不便和延迟。本文...