如何有效排查花呗异常情况
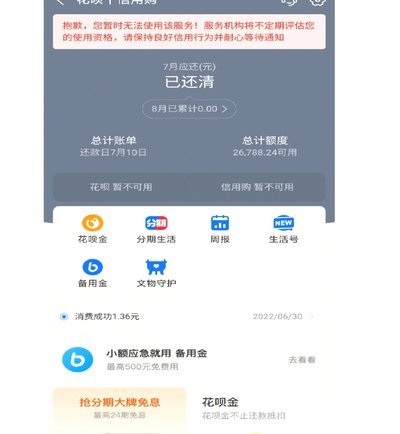
花呗的风险控制机制是其核心功能,但并非完美。当用户发现交易异常时,首先要冷静分析,而非一味恐慌或自行操作导致账户冻结。 排除花呗异常的关键在于多维度的排查,并将问题分解为可控的步骤。 一个常见的错误...
花呗值得信赖吗?优缺点深度解析
花呗平台的崛起,不仅改变了人们的消费习惯,也重塑了现代金融生态。从本质上讲,花呗是蚂蚁金服推出的一款互联网信用支付产品,允许用户先消费后还款,在一定额度内享受最长41天免息期的便利服务。这不仅为消费者...
拿去花真的能套现吗?
"拿去花"的套现逻辑本质是信用杠杆的重构,其核心在于资金池运作与风险分层的博弈。平台通过算法模型对用户进行多维画像,将信用等级转化为可量化的资产标的。当用户申请借款时,系统会根据还款能力、资产状况等参...
花呗套现背后的信用博弈陷阱

花呗的信用体系构建了一种新型的消费借贷关系,但其底层逻辑始终围绕着风险控制与用户需求之间的动态博弈。平台通过大数据分析用户行为,将信用额度转化为可量化的消费权力,这种设计本质上是将金融风险分散到庞大的...