花呗套现:高风险别尝试
“套现花呗平台 套现可以吗”这个问题,看似简单,实则蕴含着复杂且危险的金融风险。从我的经验来看,花呗平台本身并非专门为套现设计,其核心功能是便捷的消费支付,而非资金流动和交易。因此,利用花呗进行高频次的、短期的资金转移,试图通过频繁的“充值-扣款”来获取利差,本质上是一种对平台规则的恶意利用,风险极高,且可能性极低。花呗的交易记录、用户行为数据等都已被平台严格监控,任何异常操作都可能被迅速识别并标记为欺诈行为,导致账户冻结、资金无法取回,甚至可能涉及法律责任。更重要的是,这种行为破坏了平台的正常运营机制,最终损害的是整个生态系统的利益,包括其他正常用户的利益。 简单来说,试图利用花呗进行套现,就像试图通过制造噪音来赢得比赛,最终只会导致自身的损失。
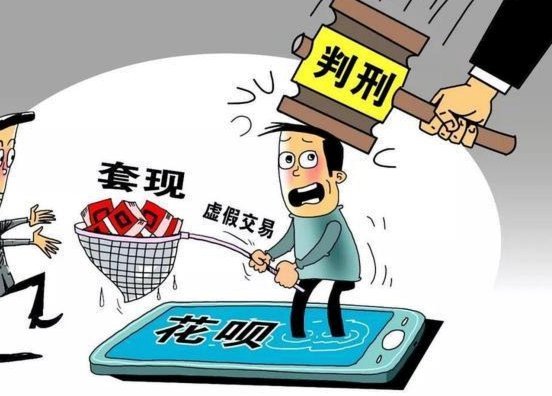
更深层次的分析,需要审视花呗平台的商业模式和风险控制策略。花呗的盈利模式依赖于与银行、商家的合作,以及交易手续费的收取。任何试图破坏这种模式的行为,都会直接威胁到平台的盈利能力。因此,花呗平台拥有强大的风控系统,能够实时监测用户的交易行为,识别潜在的风险。这些风控系统不仅仅依赖于交易金额和频率,更注重用户行为的合规性,例如交易的来源、目的、以及与平台规则的匹配程度。 此外,花呗的资金结算周期也相对较长,通常为T+1,这意味着用户无法立即将资金从花呗中取出,这也使得套现这种快速变现的方式变得不具备可行性。平台会利用这个时间差,持续追踪和监控用户的交易活动,从而有效阻止套现行为的发生。
想要理解“套现花呗平台 套现可以吗”的关键在于把握“风险”二字。 很多新手在缺乏金融知识和风险意识的情况下,误以为可以通过花呗进行套现,但实际上他们正在冒着巨大的风险。例如,如果用户频繁地进行充值-扣款,导致平台怀疑其账户存在欺诈行为,平台可能会立即冻结账户,并追究用户的法律责任。 此外,花呗的交易记录会详细记录用户的交易行为,一旦平台发现用户的交易行为不合规,也可能导致账户被永久封禁。 这种情况下,用户不仅会损失自己的资金,还会面临法律的制裁。 因此,对于花呗平台,不要试图通过违规操作来获取利益,因为这种行为不仅不道德,而且非常危险。
与其试图寻找不合规的套现方式,不如正规渠道进行投资理财。花呗平台本身也提供了一些理财产品,例如花呗花种、花呗余额宝等,用户可以根据自己的风险承受能力和投资目标,选择合适的理财产品进行投资。 重要的是,要了解投资的风险,并做好风险管理。 同时,要遵守平台的规则,不要进行任何违规操作。 记住,金融交易的本质是风险与收益的平衡,只有在充分了解风险的前提下,才能做出明智的投资决策。 真正值得投资的,是提升自身金融知识和风险意识,而不是试图通过不正当手段来获取利益。
相关文章
分期乐线下消费:机遇与挑战
分期乐线下消费的核心逻辑在于将线上信用体系与实体场景深度融合。消费者通过绑定分期乐账户生成的虚拟信用卡,可在合作商户完成支付后触发分期流程。这种模式突破了传统分期付款对线上场景的依赖,但实际操作中需注...
羊小咩享花卡: 简单上手消费大礼
羊小咩享花卡,一个听起来像童话的名字,却蕴含着现实生活中的消费智慧。它并非单单一个优惠工具,更像是一张连接线上线下消费世界的桥梁,为用户打开了一扇便捷而多样的消费大门。 羊小咩享花卡的魅力在于其灵活...
如何轻松启用分付服务
分付,是蚂蚁金服推出的一种消费金融产品。它以其灵活的使用方式和便捷的操作流程赢得了众多用户的青睐。要“提”起分付来,具体步骤其实并不复杂,但背后涉及的技术支持和服务细节却相当丰富。 首先,用户需要...
羊小咩变现手续费多高啊
在金融支付领域,手续费一直是用户关注的焦点之一。以“羊小咩”这一支付方式为例,其变现手续费的具体费率往往取决于多种因素,包括交易规模、支付频率以及合作方的政策等。对于个体用户而言,了解手续费的实际水平...
分付套现:平台与风险掌控
分付套现秒回的核心逻辑在于平台对用户信用额度的实时调用能力。这类服务通常依托于消费金融公司或持牌支付机构的授信体系,通过算法模型评估用户信用风险后,将额度转化为可提现的现金。部分平台采用"先授信后提现...
陷入资金困境时的智慧自救指南
### 急用钱没地方借了怎么办?换个角度思考才是关键 当你陷入"急用钱却无处可借"的困境时,首先要做的是冷静下来。很多人在急需资金的时候会不自觉地陷入恐慌,急于求成反而容易做出错误的选择。与其四处求...