花呗关闭方法及注意事项
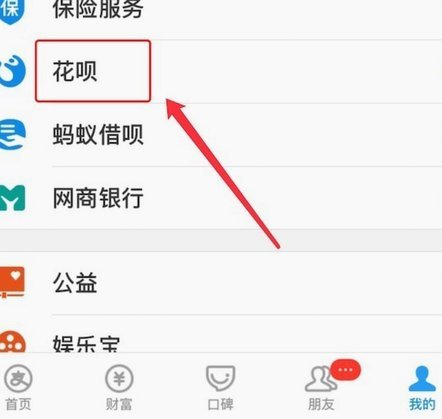
花呗关闭的核心逻辑在于账户状态的主动终止。用户需通过支付宝App进入「我的」页面,选择「花呗」功能后点击「设置」,在「花呗账户」选项中选择「关闭花呗」。此操作需完成身份验证并确认账户无待还账单,系统会自动冻结额度并生成关闭记录。值得注意的是,关闭操作仅终止消费功能,账户仍保留在支付宝体系内,用户可随时通过「花呗」入口重新激活。此机制设计既保障了用户权益,又避免了账户资源浪费。
关闭前需全面核查账户状态,包括待还本金、利息及逾期记录。若存在未结清账单,系统将强制提示用户优先偿还欠款。部分用户误以为关闭花呗可规避债务,实则关闭行为仅停止新增消费,原有债务仍需按协议履行。支付宝风控系统会持续监测账户行为,异常操作可能触发二次验证或账户锁定。建议用户在关闭前通过「我的客服」功能确认账户健康状态,避免因操作失误导致信用受损。
长期闲置账户的注销流程与普通关闭存在本质差异。用户需在支付宝「设置」中选择「账户与安全」,通过「注销账户」入口提交申请。此流程需提供身份证明并完成人脸识别,系统会自动评估账户风险等级。若账户存在绑定的银行卡或关联服务,系统将提示解绑提醒。注销成功后,花呗账户将彻底从系统中移除,原有信用记录仍保留在央行征信系统中,对个人信用评分产生长期影响。
特殊场景下的关闭操作需格外谨慎。例如用户因逾期被限制花呗使用,此时关闭账户可能加剧信用恶化。系统会将关闭行为记录为「主动终止服务」,该标记可能影响未来金融产品的授信评估。对于存在争议的关闭记录,用户可通过支付宝客服提交申诉材料,但需提供充分证据证明操作合理性。建议在关闭前咨询专业金融顾问,评估关闭行为对个人财务状况的潜在影响。
花呗关闭后的账户状态会持续影响信用画像。即使账户被注销,历史信用记录仍会被纳入征信报告,影响房贷、信用卡等金融活动。部分银行在审批贷款时,会重点核查用户是否曾主动终止信用服务。用户需权衡关闭带来的短期便利与长期信用成本,建议在确无使用需求时再执行关闭操作。对于不确定是否需要关闭的用户,可选择保留账户并设置消费提醒,通过主动管理降低潜在风险。
相关文章
得物分期真的能套现吗?
得物分期是一种流行的购物支付方式,允许消费者通过分阶段付款来购买商品,从而减轻一次性支付的经济压力。然而,这种便利性也引发了一个广泛讨论的问题:“得物分期能否用于套现?”。从法律和道德的角度来看,利用...
便荔卡套现手续费与利息如何计算?解析其现金成本
便荔卡套现手续费,是指持卡人通过非正规途径将信用卡中的信用额度转换为现金所支付的额外费用。这项费用的具体数额因银行规定和市场行情而异,通常包括固定比例的手续费以及浮动的利息成本。 首先需要明确的是,...
从流量到收入
### 抖音变现:从流量到收入的底层逻辑 抖音作为短视频领域的头部平台,其变现路径早已不是秘密,但真正能实现“套现”的往往是一批深度理解平台机制的内容创作者。变现的本质是将用户注意力转化为货币价值,...
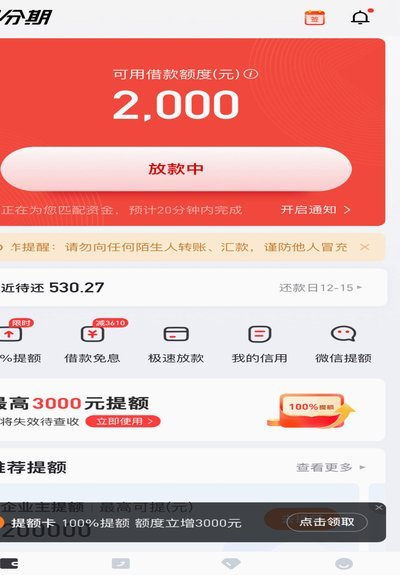
分期乐额度提现到银行卡指南
分期乐的额度提现功能为用户提供了灵活的资金周转方式,但许多用户对具体操作流程和注意事项仍存在疑惑。首先,用户需登录分期乐App,进入"我的"页面,找到"额度管理"或"资金提现"入口。系统会显示当前可用...
分期乐:消费分期的新生态
分期乐以消费分期为核心构建的生态体系,正在重塑现代消费场景的底层逻辑。平台通过将商品价值拆解为可分摊的信用额度,实质上完成了消费行为的金融化改造。这种模式不仅解决了用户即时支付能力不足的痛点,更通过算...

分期乐商家信用贷额度申请指南
近年来,随着电子商务和互联网金融的迅猛发展,分期购物平台如雨后春笋般涌现。分期乐作为一个知名的电商平台,通过提供商品分期付款服务,吸引了大量消费者。但商家是否也能在这样的平台上获得一定的额度支持呢?答...