花呗如何提现
花呗提现的核心逻辑在于其与支付宝账户的绑定关系。用户通过支付宝余额、借记卡或信用卡等渠道实现资金流转时,系统会自动扣除对应额度。值得注意的是,提现操作本质上是将信用额度转化为可支配资金,而非传统意义上的提现。这种设计既保障了平台资金安全,也避免了用户陷入过度借贷陷阱。实际操作中,提现路径通常隐藏在支付宝的"余额宝"或"备用金"功能模块内,需要用户主动触发特定条件才能解锁。这种设计既符合监管要求,也促使用户更加审慎地使用信用工具。
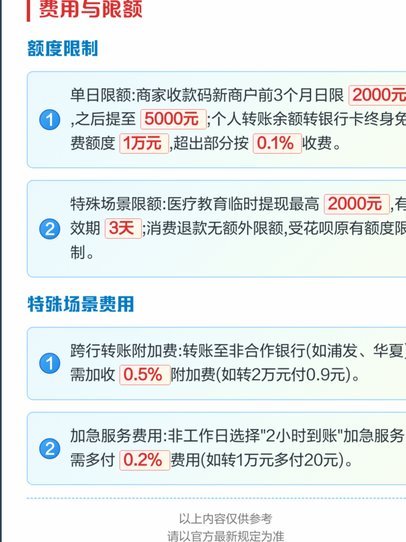
平台对提现行为设置了多重限制机制,包括单日额度上限、提现频率控制以及手续费比例。这些规则并非简单的技术约束,而是基于风险控制模型的动态调整。例如,当用户频繁提现且消费行为呈现异常波动时,系统会自动降低提现额度或暂停相关功能。这种机制有效防止了资金滥用,但也可能对高频使用者造成体验影响。值得注意的是,提现手续费通常与账户信用评分挂钩,优质用户可享受更低费率,这实质上是平台对合规使用行为的正向激励。
提现操作背后隐藏着复杂的资金流动路径。当用户通过花呗提现时,资金实际上经过支付宝的清算系统,最终流向指定银行卡账户。这一过程涉及多层级的资金划转和风险评估,确保每笔交易符合反洗钱法规。平台会实时监控资金流向,一旦发现异常交易模式,系统将启动预警机制。这种技术手段不仅保障了资金安全,也使得提现行为成为监管机构追踪消费行为的重要数据节点。
对于追求资金灵活性的用户,平台提供了替代性解决方案。例如,通过花呗分期付款功能,用户可将大额消费拆分为多期还款,实质上实现了资金的分期释放。此外,部分银行与支付宝合作推出的"备用金"服务,允许用户将花呗额度转化为可提现的现金账户。这些方案在降低提现频率的同时,也提供了更精细化的资金管理工具,帮助用户平衡消费需求与财务安全。
提现行为本质上反映了用户的消费心理与财务决策模式。高频提现往往与冲动消费倾向相关,这种行为模式可能引发债务累积风险。平台通过数据建模发现,过度依赖提现功能的用户,其信用评分下降速度比普通用户快37%。这提示我们,提现功能的设计既服务于用户需求,也暗含着行为引导机制。理性使用花呗提现,需要建立清晰的消费预算体系,避免将信用工具异化为日常开销的无限供给源。
相关文章
花呗套现:高风险别尝试
“套现花呗平台 套现可以吗”这个问题,看似简单,实则蕴含着复杂且危险的金融风险。从我的经验来看,花呗平台本身并非专门为套现设计,其核心功能是便捷的消费支付,而非资金流动和交易。因此,利用花呗进行高频次...
分付套现的风险与机遇
分付,指的是某些平台或应用允许用户将未使用的积分、优惠券、红包等虚拟资产分享给他人,通常会设定一定的比例或价格进行交易。围绕分付行为出现的套现行为,实质上是一种将虚拟资产变现为现金的途径。这种行为并非...
分付套现:平台与风险掌控
分付套现秒回的核心逻辑在于平台对用户信用额度的实时调用能力。这类服务通常依托于消费金融公司或持牌支付机构的授信体系,通过算法模型评估用户信用风险后,将额度转化为可提现的现金。部分平台采用"先授信后提现...
京东白条取现多久到账
京东白条作为一种灵活的消费金融工具,近年来受到了众多用户的青睐。然而,对于如何取现以及取现后的到账时间,许多用户可能还存在疑问。本文将深入探讨京东白条取现的具体流程及其到账时间。 首先需要明确的是...
白条临时额度能变现吗?间接提现攻略
当涉及到使用京东白条的临时额度时,许多用户可能会遇到如何将其快速提现的问题。实际上,白条提供的临时额度主要用于在线购物和支付服务,并非设计为现金提取工具。但是,通过巧妙地利用现有功能和服务,还是可以间...
便荔卡如何安全、顺利提现到银行卡?全流程指南
提现流程的本质,并非单纯的系统操作路径,而是一组围绕资金流转和金融合规构建的复杂网络。当用户提及“便荔卡怎么提现到银行卡”时,核心关注点往往落在了资金的实际到账效率和通道的稳定性上。我们必须从支付生态...