分期乐提现指南:玩法与注意事项
分期乐的消费额度提现,并非简单地直接将账内资金转账至个人银行卡。它的机制与信用卡类似,允许用户在信用额度范围内消费,但并非所有的“额度”都能直接提取现金。用户实际可提取的金额受多种因素影响,例如已使用额度、还款记录、平台评估以及个人账户类型等。如果用户需要获取现金,最常见的途径是进行“分期购”商品,之后选择立即付款而非分期付款,这会释放一部分信用额度,用户可在分期乐APP中进行提现操作。然而,需要明确的是,这并非传统意义上的现金提现,而是将用于支付商品货款的额度变现。用户在选择这种方式时,务必仔细阅读商品详情页的条款,确保了解任何额外费用或限制。
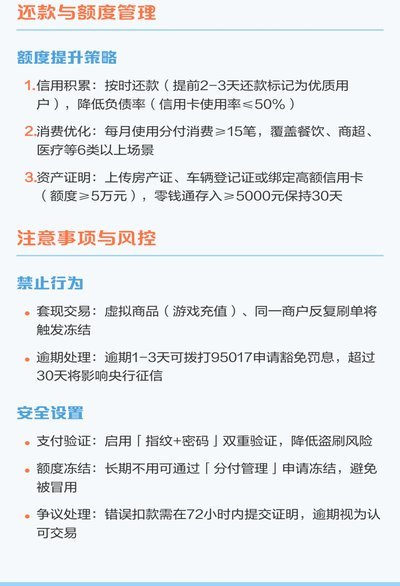
分期乐的额度提现方式也与用户的使用行为紧密相关。持续的按时还款能够有效提升用户的信用评分,进而增加可提现额度上限。反之,逾期还款或长期透支将会导致额度冻结或降低,甚至影响提现资格。用户在操作分期乐消费额度提现时,必须注意账户余额的维护,避免因资金链断裂而无法完成还款,进一步恶化信用记录。许多用户认为分期乐是“白条”或“虚拟信用卡”,但其本质是提供一种消费信贷服务,因此需要像对待信用卡一样谨慎管理,确保长期保持良好的信用状态。 平台会定期对用户进行信用评估,根据评估结果调整用户可提现额度。

除了直接的商品支付变现方式,分期乐也曾推出过一些活动或合作项目,允许用户将部分额度通过特定的渠道进行提现,但这些活动通常带有时间限制或特定的参与条件。例如,曾经有合作的理财产品允许用户使用分期乐额度购买,并能将收益提现至银行卡。然而,此类活动的不确定性较高,用户需要仔细辨别,避免参与存在风险的活动。重要的是,不要轻信任何声称能够直接将分期乐额度提现至银行卡的第三方平台或个人,谨防诈骗。平台官方渠道通常会明确告知可提现方式,用户应以官方信息为准。

影响用户可提现额度的另一个关键因素是分期乐的账户类型。早期用户和VIP用户通常拥有更高的额度和更灵活的提现权限。随着平台的持续发展,分期乐也在不断优化账户体系,根据用户的消费习惯、还款能力等因素进行差异化管理。因此,用户可以通过积极参与平台的活动、保持良好的信用记录以及提升消费频次等方式,争取提升账户类型,从而获得更多的提现额度和更便捷的提现服务。不同类型的账户可能会有不同的提现手续费,用户在提现前应仔细核对相关费用信息。
分期乐在设计消费额度提现机制时,本质上是在控制风险。直接的现金提现会增加平台的坏账风险,因此通过商品支付变现的方式,将风险分散到商品供应商和用户自身。这种模式既满足了用户短期资金周转的需求,也使得平台能够更好地控制风险,维持业务的健康发展。如果用户需要大量的现金,分期乐并非最佳选择,建议通过其他正规渠道申请贷款或理财产品。对于用户而言,理解分期乐的机制,将其视为一种消费信贷工具,而非单纯的“现金制造机”,才是正确的使用态度。
最后,分期乐的提现并非绝对自由,平台保留对提现行为进行限制和调整的权利。用户需要持续关注分期乐官方公告,了解最新的提现政策和规定。在提现过程中,如果遇到任何疑问或问题,应直接咨询分期乐官方客服,避免因信息偏差而产生不必要的损失。用户需要意识到,即使成功提现,也需要在规定的期限内偿还相应金额,否则会影响个人信用。因此,理性消费,按时还款,是保证分期乐额度提现顺利进行的关键。
相关文章
微信分付套现了怎么办?
微信分付套现行为本质上是信用工具与现金流动的错位,其核心矛盾在于资金用途与平台规则的冲突。当用户通过分付获取现金后,若未按约定用于指定消费场景,可能触发风控系统的异常监测。这种行为不仅违背平台对资金流...
花呗平台:支付宝生态中的支付枢纽
花呗使用平台并非单一的应用软件,而是支付宝生态系统中的一个核心支付基础设施,其本质是一个高度复杂、多维度的服务平台。理解花呗平台,需要超越对App的简单认知,将其视为一个连接商家、用户和支付宝的枢纽。...
分期乐购物额度提升方法
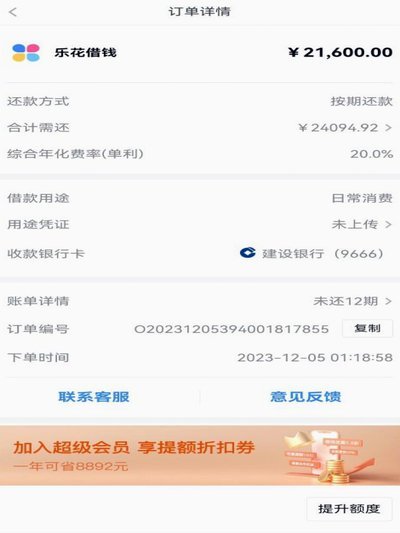
要想在分期乐平台上获得更高的购物额度,首先需要了解平台对用户的信用评估机制。分期乐作为一个以信用消费为主的电商平台,在授信过程中会综合考虑申请人的基本信息如年龄、职业和收入水平;其次是金融历史记录,包...
如何在得物申请成为商家
首先,了解得物平台的运营规则对于商家来说至关重要。得物是一个面向年轻人的生活方式电商平台,主要经营男装、女装、配饰等时尚产品,同时还有电子产品和生活方式用品。申请成为得物的商家需要满足一定的资质要求,...
羊小咩变现手续费多高啊
在金融支付领域,手续费一直是用户关注的焦点之一。以“羊小咩”这一支付方式为例,其变现手续费的具体费率往往取决于多种因素,包括交易规模、支付频率以及合作方的政策等。对于个体用户而言,了解手续费的实际水平...
羊小咩的便宜之道:解密高效资源获取
在探讨“羊小咩 哪些便宜”时,必须彻底剥离低成本的表面理解,将视点提升至价值密度和边际成本的分析层面。真正意义上的“便宜”,从来不是指标价最低的商品,而是指获取难度低、使用价值极高,且成本结构极度优化...