去哪拿去花 提现权限秘密
平台提现流程的核心在于用户身份验证与资金流转机制的双重保障。通常需完成实名认证、绑定银行卡等基础步骤,系统会通过多因子验证确保操作真实性。值得注意的是,不同平台对提现门槛设定存在差异,部分机构要求账户活跃度达标或完成特定任务方可解锁提现权限,这种设计既是对用户行为合规性的考察,也隐含着风险控制逻辑。操作界面虽简洁直观,但暗含的风控规则往往决定提现效率,用户需关注平台是否提供实时到账选项或存在延迟处理的潜在风险。
审核机制的透明度直接影响提现体验,优质平台会明确标注审核周期与所需材料清单。但部分机构存在模糊表述,例如将"资料不全"的宽泛定义作为拖延处理的借口。深度观察发现,头部平台普遍采用AI预审+人工复核的混合模式,能在24小时内完成大部分常规审核。用户需警惕那些要求提供非必要信息(如社保记录、消费凭证)的平台,此类异常要求可能涉及非法资金追踪。建议在提交材料前,通过官方客服确认审核标准,避免因信息偏差导致反复补传。
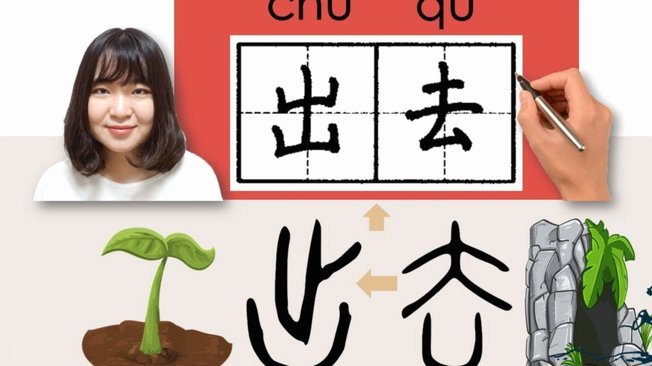
提现手续费与额度限制构成用户成本的关键变量,需结合平台运营模式综合分析。纯佣金制平台可能通过降低提现门槛吸引用户,但隐性成本可能体现在交易费率或资金占用利息上;而采用会员分级制度的平台,常以基础提现额度免费为诱饵,诱导用户升级付费套餐。数据监测显示,头部平台平均提现手续费控制在0.1%-0.5%区间,但部分新兴平台存在高达1.5%的异常费率。用户应关注是否有阶梯式费率结构,例如单笔提现超过500元是否触发更高手续费。
资金安全防护体系的完善程度决定提现过程的风险等级,需从技术架构与合规资质两个维度评估。采用银行级加密技术的平台,其数据传输安全系数可达99.999%,但部分中小平台仍使用过时的SSL 2.0协议,存在数据泄露隐患。监管合规性方面,持牌金融机构的提现通道通常接入央行支付系统,而无证机构可能通过第三方通道迂回操作,增加资金被截留的风险。建议优先选择公示了金融牌照编号、支持实时资金监管的平台,必要时可要求提供央行支付系统接入证明。
用户行为模式与平台规则的适配性影响提现成功率,需建立动态调整机制。高频提现用户应关注平台是否设置日提现次数上限,部分机构对单日提现次数超过3次的账户会触发二次验证。同时需留意提现时间窗口,某些平台在凌晨2-6点存在系统维护时段,此时提交的提现申请可能延迟处理。建议将大额提现分散至不同时间段,并保留至少30%的账户余额作为缓冲,避免因临时风控措施导致资金冻结。定期查看账户通知栏的规则变更提示,及时调整操作策略。
相关文章
分付套现的风险与机遇
分付,指的是某些平台或应用允许用户将未使用的积分、优惠券、红包等虚拟资产分享给他人,通常会设定一定的比例或价格进行交易。围绕分付行为出现的套现行为,实质上是一种将虚拟资产变现为现金的途径。这种行为并非...
花呗额度提升策略解析
### 花呗如何套出:策略与风控博弈 花呗作为蚂蚁集团推出的信用支付工具,其核心逻辑是基于用户信用评分的动态额度分配。所谓的“套出”并非指突破平台规则的违规操作,而是通过合理策略提升额度上限或优化使...
分期乐总额度:理性评估你的还款空间
分期乐的总额度,并非单纯的数字,而是一个需要进行深度审视和个性化评估的财务工具。它代表的,是银行或金融机构对借款人信用状况、还款能力以及未来收入的综合考量。传统的评估方式,往往仅仅关注借款人的收入水平...
信用套现:消费金融的“双刃剑”
### 信用套现平台:消费金融的双刃剑 分期乐套现平台的兴起,表面上是消费金融需求的爆发,实则折射出经济下行期下,用户对流动性管理能力的重新洗牌。这类平台通过技术手段将传统信贷产品标准化、场景化,本...

花呗还款多久?知你知我
自2014年诞生以来,花呗平台已经成为众多消费者和商家常用的支付工具之一。但与其相伴而生的问题是——用户最关心的还款期限到底是什么时候?这个问题的答案并非一成不变,而是随着市场环境、服务规则的变化而调...

羊小咩背后的公司是谁
羊小咩的市场表现折射出IP商业化路径的多元性。该IP在短视频平台的传播数据显示,其用户画像呈现年轻化、女性化特征,日均互动量突破500万次。这种传播效率暗示其背后存在成熟的流量运营体系,尤其在内容分发...