得物账户额度提不出来?深度解析背后的运营逻辑
得物内部账户的价值锁定问题,其根本逻辑并非简单的系统故障,而深入植根于电商平台生态经济模型和资金流转设计的考量。理解这一点至关重要:账面上显示的“额度”或“积分余额”,在设计初衷上,首先是一个提升用户参与度和复购率的激励性资产(Incentive Asset),而非可以直接视为等值的、完全自由周转的货币基金(Liquid Fungible Currency)。当用户试图将此内部账户价值通过常规渠道提现时,系统天然会触发多重风控和规则校验。平台方设计这一层隔离机制,目的在于确保每一笔资金流出都必须伴随一个可追溯、符合业务逻辑的消耗场景或到账目标地址,规避了单一中心化退出端口可能带来的风控盲区与不确定性。
从技术架构层面解构此流程可知,用户试图完成的是一次“价值维度”到“现金维度”的强制转换。而优秀的交易平台会采用复杂的跨层级结算系统来处理这种转化。这些额度往往被设定为“挂钩消费点数”或“会员特权折扣”,它们如同电子存折中的限制性票据,除非满足特定的条件——比如关联到物理商品购买、升级至更高等级的会员体系、或是用于支付不可退回的服务费用——系统才会允许发起销毁和兑付指令。如果缺乏平台预设的消化链路(Consumption Pathway),无论用户操作如何精确,底层算法都会判定其为“非交易性质积累”,从而强制卡死提现通道,这是一种主动的风险管理行为体现。
更深层次来看,提现能力的缺失与金融监管框架的强相关性密不可分。一个大型互联网平台在处理资金结算时,早已不能仅仅以商业便捷性来衡量其流程完整度,必须将反洗钱(AML)和了解你的客户(KYC)等合规要求纳入第一优先级。任何试图未经规范渠道批量提取内部余额的行为,都会触发高度警惕的监管雷达。平台后台无法进行“一键释放”额度的操作,反而体现了对金融交易严肃性的维护。因此,用户若期望取出账面价值,其最科学的方法并非绕过系统限制,而是逆向思维:寻找那些能让该内部额度发挥最大效用、同时又能与外部可验证支付路径(如关联银行卡)完成一次完整结算闭环的业务场景。
从生态运营的优化角度审视,用户需要转换的是一种认知模型——将“余额”视为一个待消化的资源池,而非待提取的财富积累。如果纯粹依靠等待平台增加提现通道的可能性较低,更高效的策略是主动利用该额度去购买那些自身具有高流动性或易于变现属性的商品品类。例如,使用内部积分兑换体验券、品牌联名款等,这些行为不仅消除了当前账面余额的零和状态,更重要的是,它迫使平台将此“潜力值”重新注入到实物商品的交易流中,完成了价值层级的重构,从纯数字资产回归到了实体的商品流通环节。
总结而言,“得物额度无法提现”的问题,本质上是一个在商业目标(留存用户)与金融合规(资金安全性)之间取得微妙平衡的结果。平台设计其生态支付系统,必然倾向于让用户价值最大化地留在内部循环,而非迅速外溢流出。因此,任何试图从“账户资产管理视角”去解决问题的方法,都必然是徒劳的;唯一的解法,必须转变为采用“行为优化和场景重构视角”。深度分析平台规则、找出额度能完美匹配的业务出口,并结合自身当前的消费需求进行一次结构性的资源嫁接,才是目前获取和消耗内部价值的最专业化、最合规的出路。
相关文章
鹿优选发货地在哪?
鹿优选作为一家知名的电商平台,致力于为消费者提供高品质的商品和便捷的购物体验。关于“鹿优选哪里发货”的问题,可以从物流网络覆盖、仓储布局、以及客户体验等多个维度进行探讨。 首先,鹿优选的发货地主要集...
分期乐取现多久能到账?
关于分期乐取现到账的时间,这主要取决于用户的具体操作和平台的即时处理能力。一般来说,在提交申请后的几分钟内就能完成审核并收到取现通知。然而,实际到账时间可能因多种因素而有所不同。 首先,用户需要选...
微信分期:原理与玩法揭秘
微信分期功能并非微信自身直接提供的服务,而是通过接入第三方支付平台或金融机构实现的。用户在微信支付场景中遇到“分期”选项,通常源于接入的电商平台或服务提供商与银行、消费金融公司达成的合作协议。这种技术...
分付套现:平台与风险掌控
分付套现秒回的核心逻辑在于平台对用户信用额度的实时调用能力。这类服务通常依托于消费金融公司或持牌支付机构的授信体系,通过算法模型评估用户信用风险后,将额度转化为可提现的现金。部分平台采用"先授信后提现...
微信分付借款指南
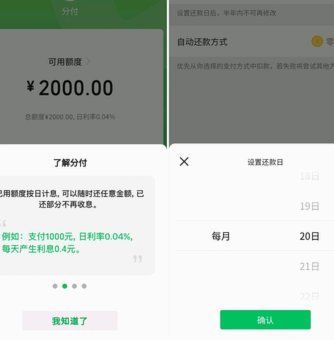
随着移动支付的普及,微信分付作为一种创新的金融产品,越来越受到用户的青睐。它不仅能够帮助用户在短期内解决资金需求,而且操作简便、使用灵活。本文将详细探讨如何通过微信分付获得借款,为有需要的朋友提供一份...
信用套现:消费金融的“双刃剑”
### 信用套现平台:消费金融的双刃剑 分期乐套现平台的兴起,表面上是消费金融需求的爆发,实则折射出经济下行期下,用户对流动性管理能力的重新洗牌。这类平台通过技术手段将传统信贷产品标准化、场景化,本...