未用信用额度的隐藏风险
未使用的信用额度可能对个人财务健康产生隐性侵蚀。信用评分模型通常将未使用的额度视为潜在风险敞口,当授信额度与实际使用比例失衡时,算法可能误判持卡人存在过度负债倾向。这种误判会导致信用评分下降,进而影响房贷、车贷等大额信贷审批通过率。更深层的影响在于,长期未使用的额度会削弱信用账户的活跃度指标,而活跃度是信用评分体系中权重较高的参数。这种双重挤压效应可能使持卡人陷入"有额度却难以获得更高额度"的恶性循环,错失优化信用结构的窗口期。
从机会成本角度看,未使用的信用额度实质上构成了隐性资金成本。当持卡人将资金滞留在低效的储蓄账户而非用于投资时,相当于放弃了额度对应的潜在收益。以年化5%的信用卡额度为例,10万元未使用的额度若用于合规投资,每年可能产生约5000元的收益差。这种损失在复利效应下呈指数级增长,长期积累可能形成显著的财富缺口。更值得警惕的是,未使用的额度可能诱导非理性消费,当持卡人误判额度为可支配资金时,容易触发超额消费陷阱。
心理层面的负外部性往往被低估。未使用的额度会持续激活持卡人的财务焦虑,这种焦虑可能转化为过度储蓄或逃避消费的极端行为。神经经济学研究表明,未使用的信用额度会激活大脑的"损失厌恶"机制,使持卡人对额度的感知价值持续贬值。这种心理负担可能引发决策疲劳,导致持卡人在关键时刻放弃必要的消费或投资机会。当这种心理压力持续存在时,可能演变为对信用工具的系统性不信任,进而影响整体消费信心。
在宏观经济层面,未使用的信用额度会形成系统性资源错配。银行信贷资源的配置效率受制于持卡人的额度使用率,当大量额度处于休眠状态时,银行可能被迫提高整体授信标准以控制风险,这会抑制合格借款人的信贷可得性。同时,未使用的额度会扭曲信用市场的价格信号,使资金成本难以真实反映市场供需。这种结构性失衡可能延缓经济复苏进程,特别是在消费驱动型经济体中,未激活的信用额度相当于冻结了潜在的消费动能。
优化额度使用需要建立动态管理机制。持卡人应定期评估额度与实际需求的匹配度,避免额度冗余导致的资源浪费。通过设置消费提醒和额度预警,可有效控制非理性使用。同时,银行应开发更精细化的额度管理工具,例如基于消费行为的智能额度调整系统。这种双向优化不仅能提升信用资源使用效率,还能增强持卡人对信用工具的信任感,最终形成良性的信用生态循环。
相关文章
羊小咩如何在新媒体时代刷屏秘诀
羊小咩,一个深受孩子们喜爱的卡通形象,在新媒体时代如何刷出存在感?这不仅仅是品牌营销的问题,更是内容创造与传播策略的综合体现。首先,精准定位目标受众是关键。羊小咩作为儿童动画中的主角,其主要观众为3-...
京东白条取现多久到账
京东白条作为一种灵活的消费金融工具,近年来受到了众多用户的青睐。然而,对于如何取现以及取现后的到账时间,许多用户可能还存在疑问。本文将深入探讨京东白条取现的具体流程及其到账时间。 首先需要明确的是...
白条临时额度能变现吗?间接提现攻略
当涉及到使用京东白条的临时额度时,许多用户可能会遇到如何将其快速提现的问题。实际上,白条提供的临时额度主要用于在线购物和支付服务,并非设计为现金提取工具。但是,通过巧妙地利用现有功能和服务,还是可以间...
花呗还款多久?知你知我
自2014年诞生以来,花呗平台已经成为众多消费者和商家常用的支付工具之一。但与其相伴而生的问题是——用户最关心的还款期限到底是什么时候?这个问题的答案并非一成不变,而是随着市场环境、服务规则的变化而调...
羊小咩背后的公司是谁
羊小咩的市场表现折射出IP商业化路径的多元性。该IP在短视频平台的传播数据显示,其用户画像呈现年轻化、女性化特征,日均互动量突破500万次。这种传播效率暗示其背后存在成熟的流量运营体系,尤其在内容分发...
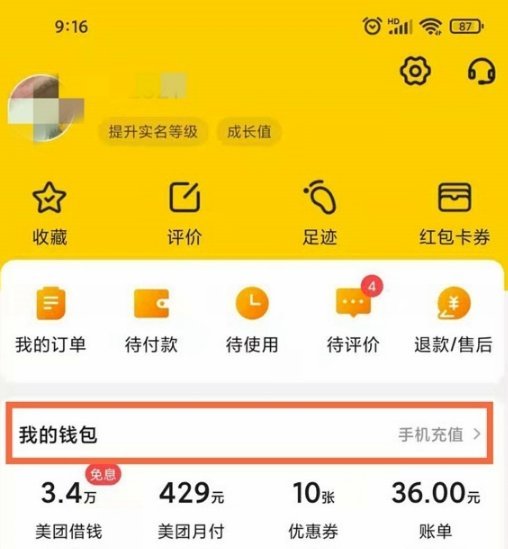
美团商家绑定银行卡提现全攻略
对于美团平台上的商家来说,如何高效便捷地进行资金管理是至关重要的。绑定银行卡提现功能则是这一过程中不可或缺的一环。正确的操作步骤不仅能帮助商家快速提取收入,还能避免因信息填写错误造成的不便和延迟。本文...