分期乐有额度但是提不出来
当用户发现自己在分期乐平台上虽然有额度但无法成功提取时,首先需要冷静分析问题的根源。这类情况通常与用户的个人信用状况、平台系统限制或是近期金融政策变动有关。从经验来看,最常见的是由于用户近期消费行为异...
分期乐取现的隐形代价
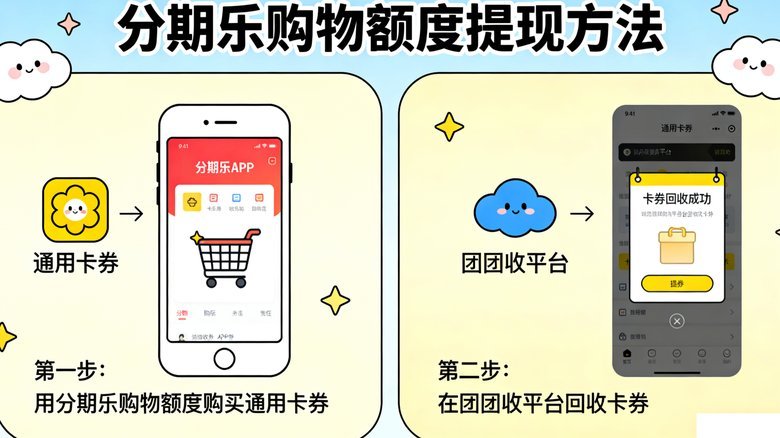
分期乐额度取现本质上是消费金融平台对用户信用资产的流动性再配置,其运作逻辑与传统信用卡预借现金存在显著差异。平台通过将用户授信额度转化为可提取现金,实质上构建了“信用额度—现金—分期还款”的闭环链条。...
分期乐取现与电商交易受限:合规挑战与风控博弈
分期乐的取现功能本质上是消费信贷向现金流转的跨界延伸,始终徘徊在监管红线与商业诉求的夹缝中。平台最初以场景分期切入市场,依赖真实商品交易构建风控模型;当用户试图将额度转化为无定向资金时,资金用途脱离实...
分期乐套额度安全吗?

分期乐套额度的运作逻辑建立在信用评估与资金拆分的双重机制上。平台通过用户消费数据、还款记录等维度构建信用画像,将额度拆解为多个子账户进行分层管理。这种设计既规避了单账户额度受限的痛点,又通过多账户并行...
