分期乐取现的隐形代价
分期乐额度取现本质上是消费金融平台对用户信用资产的流动性再配置,其运作逻辑与传统信用卡预借现金存在显著差异。平台通过将用户授信额度转化为可提取现金,实质上构建了“信用额度—现金—分期还款”的闭环链条。这种模式既满足了用户短期资金周转需求,又为平台创造了持续的资金沉淀机会,但其背后隐藏着复杂的资金成本计算模型。用户提取的现金虽无明确使用限制,但平台通常会通过资金占用费、分期手续费等隐性成本实现收益转化,这种设计使取现行为在表层便利性下暗含较高的综合资金成本。
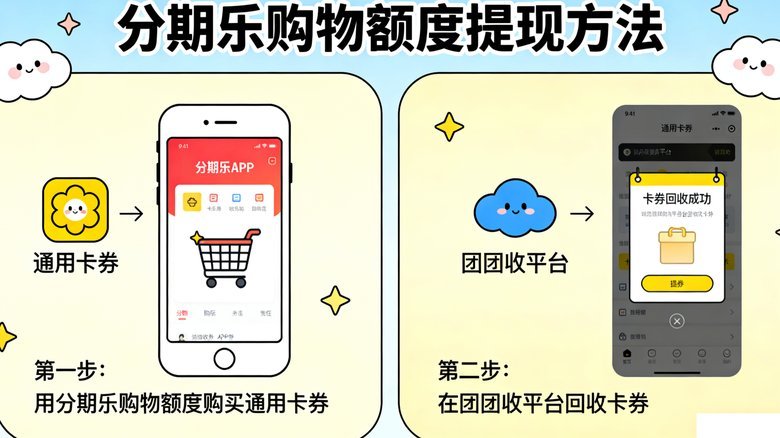
从风险控制视角审视,额度取现功能的开放对平台风控体系提出双重挑战。一方面,用户取现后资金流向的不可控性增加了坏账风险,尤其在消费场景模糊化的情况下,平台难以精准评估资金用途与还款能力的匹配度;另一方面,频繁取现可能触发用户信用评分的负面调整,形成“取现—降额—再取现”的恶性循环。部分平台为此引入动态授信机制,根据用户取现频率、历史还款记录等维度调整可提取额度,这种差异化策略在平衡用户体验与风险防控间寻求着微妙的临界点。
在用户行为层面,额度取现功能正在重塑现代消费者的财务决策模式。数据显示,使用该功能的用户中,约63%存在“取现后立即用于非计划性支出”的行为特征,这种现象折射出信用工具对消费冲动的放大效应。平台通过设置取现额度与分期期数的关联规则,实质上引导用户将大额资金拆解为小额分期,这种“拆分式负债”策略既降低了单笔还款压力,又延长了资金使用周期,使平台得以在更长时间跨度内收取利息。但这种设计可能诱导用户陷入“以贷养贷”的债务陷阱,尤其在经济环境波动时风险显著加剧。
监管框架的演进正在重塑额度取现业务的合规边界。随着金融监管部门对“类信用卡”业务的持续规范,分期乐等平台需在利率透明化、资金用途监控、用户教育等方面作出调整。部分平台已开始引入“取现用途声明”机制,要求用户在提取现金时明确资金用途,此举虽增加了操作流程,却有效提升了风险预警能力。同时,行业竞争促使平台在取现手续费、分期利率等关键指标上展开差异化竞争,这种价格战虽可能压缩利润空间,却客观上推动了行业服务标准的提升。未来,如何在合规前提下实现用户价值与平台收益的平衡,将成为该业务发展的核心命题。
相关文章
如何在得物申请成为商家
首先,了解得物平台的运营规则对于商家来说至关重要。得物是一个面向年轻人的生活方式电商平台,主要经营男装、女装、配饰等时尚产品,同时还有电子产品和生活方式用品。申请成为得物的商家需要满足一定的资质要求,...
微信分期:原理与玩法揭秘
微信分期功能并非微信自身直接提供的服务,而是通过接入第三方支付平台或金融机构实现的。用户在微信支付场景中遇到“分期”选项,通常源于接入的电商平台或服务提供商与银行、消费金融公司达成的合作协议。这种技术...
便荔卡包快捷提现服务详解
在当前金融环境快速变化的时代,各种金融产品层出不穷,其中“便荔卡包提现中”作为一种新兴的金融服务模式,逐渐引起了广泛关注。这种模式的核心在于通过便荔卡包这一金融工具,为用户提供便捷的提现服务。便荔卡包...
分付套现秒回的运作逻辑
分付套现秒回现象的核心在于资金链的闭环运作。当用户通过分付工具进行套现时,系统会将信用额度转化为可提现的现金,但秒回现象往往暗示着资金流转的特殊路径。部分平台通过搭建虚拟交易场景,将套现行为包装成正常...
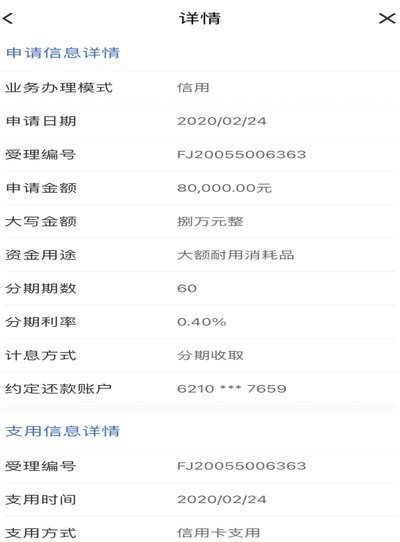
分期乐额度审批多久出结果?
分期乐额度的审批周期,远比用户想象中复杂且影响因素众多,并非一个标准的时间答案。简单地说“多久”,本身就混淆了问题,核心在于,额度并非按固定的时间周期自动发放,而是一个动态评估和决定过程。实际上,审批...

美团月付套现,该如何破局
美团月付套现点位,本质上反映了一种在平台经济中,利用预付服务模式进行短期利益最大化的行为。这种现象并非新鲜事,但其频繁出现、规模扩大,并与美团的商业模式紧密结合,引发了关于平台规则、用户行为以及潜在风...