花呗提取现金安全指南
花呗作为支付宝推出的信用支付工具,其核心功能始终围绕消费场景展开。尽管部分用户试图通过关联账户转账或套现操作实现资金提取,但蚂蚁集团在风控机制上设置了多重限制。系统会实时监控资金流向,若检测到高频转账、大额资金划转等异常行为,可能触发账户保护机制,导致额度冻结或信用评分下调。这种设计本质上是为防止信用工具被异化为资金转移通道,维护整个信用体系的稳定性。
从合规性角度看,花呗提现行为可能触碰平台规则红线。蚂蚁集团在用户协议中明确禁止利用花呗进行非法资金转移、套现或参与洗钱活动。一旦被认定违规,用户不仅面临额度永久封禁的风险,还可能被纳入征信系统负面记录。这种严厉的处罚机制源于金融科技企业对信用风险的深度认知——任何脱离消费场景的资金流动都可能引发系统性风险,破坏信用评估模型的准确性。
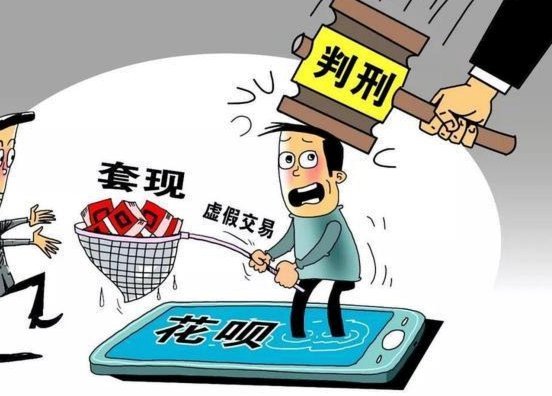
值得注意的是,部分用户通过"先消费后还款"的迂回方式变相实现资金提取。例如通过电商平台虚构交易,将花呗额度转化为商品价值后再转手变现。这种操作虽然短期内看似可行,但本质上属于套利行为,容易被平台识别为异常交易模式。更严重的是,此类操作可能涉及税务合规问题,若交易金额达到征税标准,用户将面临补税及滞纳金等法律后果。

在金融监管日益严格的背景下,花呗提现需求折射出用户对信用工具功能边界的误读。实际上,蚂蚁集团已推出借呗、备用金等更符合资金提取需求的产品,这些工具在利率、额度、使用场景等方面均有明确规则。用户若存在真实资金周转需求,应优先选择合规产品,而非试图突破花呗的设计初衷。这种选择不仅关乎个人信用安全,也体现了对金融科技生态规则的尊重。
信用工具的使用边界始终由风险控制能力决定。花呗提现需求的持续存在,暴露出部分用户对信用消费本质的认知偏差。平台通过技术手段限制提现功能,本质是风险定价机制的体现——信用额度的释放必须与明确的消费场景绑定,才能有效控制坏账率。这种设计虽然限制了部分用户的操作自由度,却保障了整个信用体系的可持续发展,这也是金融科技企业平衡用户体验与风险控制的核心逻辑。
相关文章
花呗套现:高风险别尝试
“套现花呗平台 套现可以吗”这个问题,看似简单,实则蕴含着复杂且危险的金融风险。从我的经验来看,花呗平台本身并非专门为套现设计,其核心功能是便捷的消费支付,而非资金流动和交易。因此,利用花呗进行高频次...
分期乐微信提现攻略:便捷背后的实操解析
### 分期乐微信提现:便捷背后的深度解析 #### 一、流程解析:微信提现的现实与挑战分期乐与微信的合作,本质上是将金融服务深度嵌入社交场景。用户通过微信钱包发起提现操作,系统会自动调用分期乐的...
得物平台提现到银行卡全流程攻略:宝账户与限额详解
得物平台上的资金流动,对于许多用户——无论是上架商品的卖家还是参与社区活动的“鉴真家”——而言,都是关乎收益的重要环节。提现流程并非简单的一键操作,而是受到多种因素的影响,涉及账户状态、交易类型、以及...
白条逾期了怎么办
面对白条逾期的问题,第一步就是正视问题的存在,意识到逾期不仅会影响个人信用记录,还可能带来一系列法律和经济上的后果。逾期不仅会导致罚息和滞纳金的增加,还会影响个人在其他金融机构的信用评分,进而影响到未...

得物提现到账要等多久?
得物APP自成立以来,以其独特的消费体验和高质量的用户口碑而闻名。对于消费者而言,提现功能是其资金流动的重要环节之一。然而,“得物提现需要多久才能到账”这个问题的答案并非一成不变,而是取决于多个因素。...

花呗分期套现平台 利润有多大
“花呗分期套现平台 出多少钱”这个问题,看似简单,实则蕴含着复杂的金融逻辑和风险机制,也牵涉到个人信用、平台运营、以及监管政策等多重因素。简单地问“多少钱”,忽略了套现本身就定义了一种违规行为,因此“...