花呗取现:灰色金融的幕后
专业花呗取现服务本质上是在盘剥和利用信贷产品设计中的结构性缺口,它并非简单的资金周转渠道,而是一个建立在信用评级边际风险之上的金融灰色地带。市场所谓的“专业商家”,核心功能体现在对现金流的快速重塑与回笼,其运作模型依赖于大量的零售信用额度的二次变现。这种业务模式绕过了原始消费场景的约束性,直接将电子支付工具转化为一次性的现金化资产,极大提升了资金使用的弹性空间。从产业链角度看,支撑这类服务的,不仅是技术平台,更是一套隐蔽的风险评估和流量分流机制。这些商家通过聚合大量用户缺乏即时周转能力的刚需需求,构建了一个高频、低门槛的变现闭环。其背后反映的是消费信贷工具在“支付功能”与“贷款功能”界限模糊化进程中的市场投机行为。
理解这类服务机构的盈利模式,必须深入考察其操作流程中的技术壁垒和资金成本结构。专业的取现商家并非单纯充当中介,他们实际上是在执行一桩复杂的风险对冲买卖交易。每个环节都需要极精密的流量捕捉能力:首先是精准定位高需求的用户群;其次是接入花呗生态的接口,利用小额、高频次的消费需求进行资金预支;最后则是通过配套的网络渠道完成提现操作。从技术角度看,他们成功规避了直接银行转账或大額借贷记录带来的监管关注,而是伪装成“回款结算”的形态进行资金流转。然而,这种模式对商业信誉和系统模型的依赖度极高。一旦支付平台优化风控算法,增加反欺诈门槛,整个取现链条将面临瞬间的崩塌风险,这也是其持续运营难度最大的核心挑战所在。
从金融监管和用户风险角度审视,专业花呗取现带来的最大隐患在于信用记录的过度透支与信贷足迹的不正常分布。每一次非消费目的的提现行为,都会被系统视为一种高度不稳定的资金流向信号。这极大地影响了用户的综合信用画像构建,使得其未来的信贷获取成本呈几何级增长。市场上声称高效或专业的商家,往往通过制定层层叠进、难以脱身的费用结构来掩盖这些风险——所谓的服务费、手续费、操作保证金等,共同构成了用户必须承担的隐性融资溢价。这种模式本质上是在用碎片化的信用超额使用权,换取了即时可见的小额现金流,其真正的成本远高于账面上的费用总和,更重要的是对个人金融主体结构的潜在破坏力。
最终,我们不能将这类服务仅仅视为一场简单的金融套利,而必须将其放置于社会经济背景下观察:它代表着底层小微企业或个体经营者在面对缺乏传统抵押物的现金流缺口时的原始需求呼唤。当主流的正规融资渠道,如银行贷款和知识贷等,由于门槛过高、流程过于冗长而无法顾及到“时间差”带来的资金压力时,这种灰色地带的服务便具备了极强的吸引力。它满足的并非是简单的现金需求,而是对一种即时流动性的心理渴求。因此,解决之道不应只是打击非法服务节点,更需要完善底层消费信贷产品的设计,将其从单纯的“支付工具”升级为一个可配置、可分层的“精细化周转金融产品”,真正将信用杠杆的力量引导至健康且可持续的经济增长轨道上来。
相关文章
花呗:不止是支付宝的平台
蚂蚁花呗的归属问题本质上指向其在数字经济生态中的定位。作为阿里巴巴集团消费金融板块的核心产品,其存在形态远超出单一平台的范畴。从技术架构看,花呗依托支付宝的支付清算系统,通过分布式账本技术实现信用评估...
逾期白条怎么合理协商还本金
白条逾期协商还本金,并非单纯的“还钱”,而是一场关于信用、信任和风险管理的高度专业化过程。初次逾期,往往源于生活琐事的突发状况,例如突发疾病、失业等,但从金融角度来看,这已经标志着信用风险的产生。商家...
花呗背后的盈利秘密
花呗平台,在理解其商业模式和资金来源时,绝非简单的“支付工具”能概括。它本质上是一个复杂的金融生态系统,核心驱动力并非仅仅是用户的刷单行为,而是支付宝集团精心打造的“流量变现”平台。要理解“花呗平台出...
如何在拍拍贷成功借款?
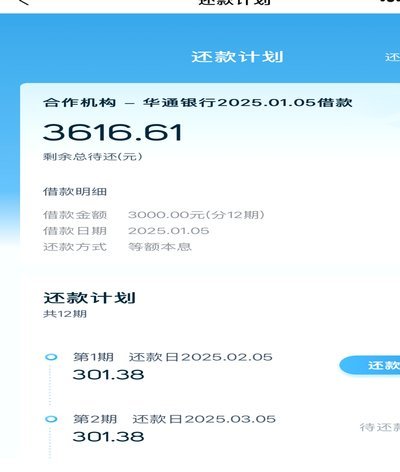
现代的消费信贷体系,其运作逻辑已经脱离了传统的银行大额审批模式。像拍拍贷这类基于互联网平台的小额贷款服务,其核心机制早已升级为一套复杂的“数据画像”匹配系统。借款的本质,并非简单的抵押物或流水核验,而...
美团月付如何套现
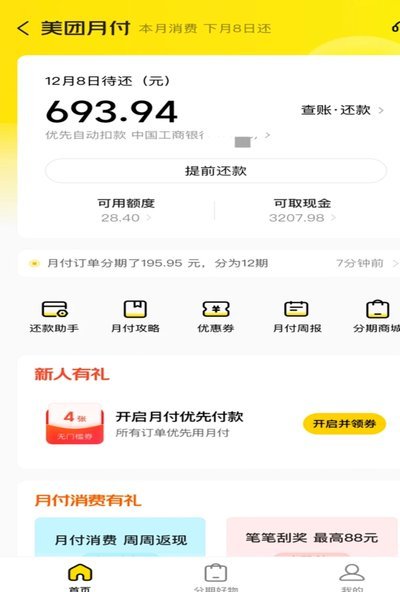
美团月付作为一种新兴的消费信贷产品,其套取现金的行为,实质上是利用其分期付款的特性,通过一些手段将应付给商家的款项提前变现。核心在于绕过直接提现的限制,将原本用于消费的资金流转为可支配的现金。常见的路...
分期乐总待还在哪里看?一份深度财务指南
分期乐App的“总待还”功能是用户债务管理的核心指标,其展示位置与平台的数据架构设计密切相关。在App首页的“我的账单”模块中,系统会以醒目的数字卡片形式呈现该数值,但这一设计背后隐藏着更深层的逻辑:...