分期乐1000额度,巧用“套路”
分期乐1000购物额度,其价值远超单纯的“免费”体验。核心在于它激活了消费者的信用习惯,并巧妙地利用了消费者的心理预期。理解“套”的关键,在于将这一额度视为一个“信用撬”,而非直接的“购物奖”。 许多人错误地认为,1000元额度可以直接用于购买高价值商品,忽略了前期“启动”的重要性。最初,你并不需要将1000元用于一次大额消费。相反,通过小额、按时还款,建立良好的还款记录至关重要。 这种良好的记录,会直接提升你在分期乐平台的信用等级,为后续申请更高的额度打下基础。 想象一下,连续三个月的按时还款,即使只是花费一百多元,也会显著提升你的信用评估,这比一开始就申请更高的额度更有价值,因为它实际上是在“铺垫”更高额度的获得。
更进一步思考,分期乐1000额度的“套”也与消费者的消费习惯息息相关。 频繁的、小额的消费,能够更有效地利用平台,同时降低了违约的风险。 关键在于,将1000额度分解成多个小目标,例如,一个月的日常用品、另一个月的衣物小件,再或者用于一些不涉及过度消费的个人服务。 这样一来,不仅能确保按时还款,还能在消费过程中培养理性的消费习惯。 同时,分期乐平台也通过这些小额消费的数据,更精准地了解你的消费偏好,从而为后续的个性化推荐提供数据支持,进一步增强你的使用体验。 这本质上是一种基于数据的信用积累,而非单纯的现金折扣。
然而,值得注意的是,仅仅是按时还款并不能保证你自动获得更高的额度。 分期乐的算法并非简单地依赖还款记录,还会综合考虑你的年龄、职业、消费习惯、平台活跃度等多个维度。 因此,在利用1000额度“套”的过程中,你需要主动地优化你的信用档案。例如,你可以通过在平台内完成一些任务(如邀请好友、参与活动等)来增加你的活跃度,或者尝试在平台上进行一些小额的虚拟消费,这些都可能对你的信用评估产生积极影响。 记住,信用是一个动态的过程,需要你的持续维护和优化。
最终,“套”分期乐1000购物额度的核心,是建立起良好的信用关系。 不要将它视为免费的购物券, 而是把它看作是积累信用、提升自身信用等级的工具。 随着良好的还款记录和活跃度的提升,你自然能够解锁更高的额度,并获得更优惠的消费体验。 关注的关键在于,消费的策略性和可控性,以及持续优化自身的信用档案。只有这样,你才能真正地将分期乐1000额度的价值发挥到极致,而不仅仅是简单的“购物套路”。
相关文章
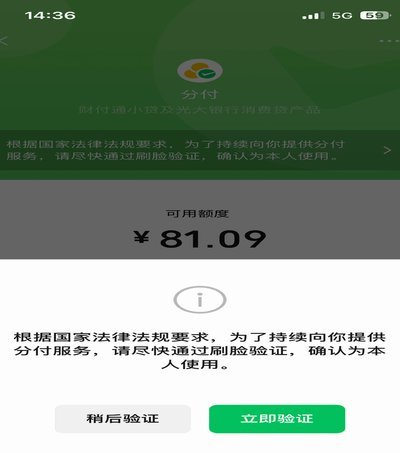
微信分付套不出来套路解析
近年来,随着移动支付和信用服务的普及,许多用户通过微信分付获得了便捷的信用消费体验。然而,围绕微信分付的各类争议和误解也层出不穷,其中一种常见现象是“微信分付套出来app 套不出来”。这句话往往反映了...
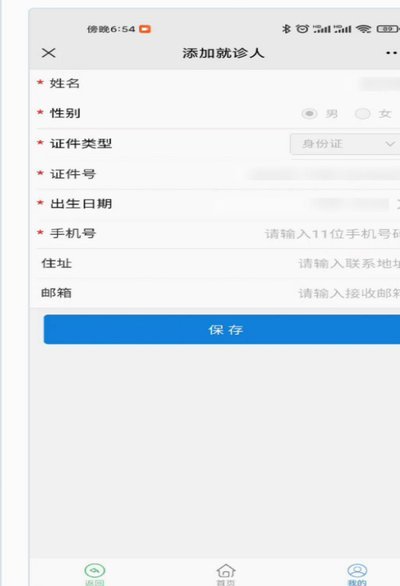
微信套医保:一场险恶风波
最近,一种名为“24小时在线套医保微信”的现象在网络上引起了广泛关注。这种行为本质上是对医疗保险制度的滥用和欺诈。尽管它可能对某些人提供了暂时的利益,但其背后隐藏的风险却是巨大的。 首先,这种做法...
花呗套现取现金违法吗?风险揭秘
套现行为的本质是通过虚构交易或技术手段将信用额度转化为现金,这种操作在金融监管框架下存在明确的法律边界。根据《刑法》第196条,以非法占有为目的,使用信用卡进行恶意透支或诈骗的行为已构成信用卡诈骗罪。...
真出钱还是陷阱?
近年来,随着消费金融的迅速发展,各种分期付款服务应运而生,花呗分期便是其中之一。这类服务通过提供便捷的分期付款方式,大大降低了消费者的即时支付压力,但同时也催生了套现平台的出现。这些平台宣称可以为用户...
花呗与余额宝:便捷资金流转的秘密
花呗与余额宝的联动机制,本质上是支付宝在实现资金流转的同时,巧妙地解决了用户在不同场景下资金使用的痛点。这种“秒到余额平台”的便捷体验,并非仅仅是技术上的优化,更体现了支付宝对用户体验的深度洞察和持续...
分期乐如何巧妙利用消费额度
分期乐的本质,并非单纯的“透支”,而是在时间价值和信用模型中进行精密的财务操作。深入理解“套取额度”的底层逻辑,必须跳出购买行为本身,关注的是信用卡、平台分期支付系统提供的最大时间差。一个消费行为的额...