拍拍贷借款攻略:信用与利率的秘密
拍拍贷的借款流程本质上是信用资源的精准匹配过程。平台通过大数据构建的用户画像系统,将不同职业群体、收入水平的借款人进行分层。例如,自由职业者与体制内人员在信用评估模型中的权重差异,直接影响借款额度与利率。平台会根据用户消费记录、社交网络活跃度等非传统数据维度,建立动态信用评分体系。这种多维评估机制使得借款决策超越单纯征信报告,形成独特的风险定价逻辑。

在具体操作层面,借款申请的每个环节都暗含博弈策略。用户提交的还款计划需与平台预设的风控模型产生共振,例如选择等额本息还是先息后本,实质上是在平衡资金成本与现金流压力。平台通过算法实时计算用户的负债率阈值,当系统检测到用户存在多头借贷行为时,会自动调整授信参数。这种动态博弈使得借款过程既非简单的审批流程,也非纯粹的金融交易,而是双方在风险控制与资金获取间的微妙平衡。

平台的利率定价机制展现出显著的市场敏感性。不同用户群体在借款时会遭遇差异化的资金成本,这种差异不仅源于征信评分,更与用户所在城市、行业属性等隐性因素相关。例如,科技从业者因收入稳定性较高,往往能获得低于市场平均水平的利率。同时,平台通过分段计息策略,将借款期限拆解为多个利率区间,这种设计既符合监管要求,又为用户提供了灵活的融资选择。
风险控制体系的底层逻辑体现在对用户行为的深度洞察。平台通过分析用户的借款频率、还款准时率等行为数据,构建动态风险预警模型。当系统检测到用户存在过度借贷倾向时,会自动触发额度冻结机制。这种预防性风控策略使得借款过程具备自我调节能力,既避免了资金滥用,又保障了用户的融资需求。平台还通过设置还款提醒、逾期罚息等机制,将风险管控延伸至借款后的全周期管理。
用户心理在借款决策中扮演着隐性但关键的角色。平台通过界面设计引导用户关注特定信息,例如将年化利率转化为日利率展示,降低用户对资金成本的感知。同时,借款流程中的进度提示、额度预估等功能,实质上是在重构用户的决策认知。这种设计既符合行为经济学中的损失厌恶原理,也暗含对用户风险承受能力的精准把控。当用户完成借款操作时,实际上已接受了一套完整的风险认知框架。
相关文章
花呗:不止是支付的生态新选择
## 洋洋花呗是什么平台:超越支付的生态系统深度剖析 “洋洋花呗”这个名称本身就蕴含着一种便捷、随性与充满生活气息的印象,这与它所代表的平台运营理念高度吻合。要理解“洋洋花呗”究竟是什么平台,不能仅...
得物佳物分期额度:能提现变现吗?
得物佳物的分期额度本质上是平台基于用户信用评估和消费行为生成的临时授信工具,其核心逻辑与信用卡额度相似。套现操作若试图通过虚构交易或虚假订单实现,不仅违背平台规则,更可能触发风控系统的反欺诈机制。平台...
花呗能“套”现金吗?看完这篇你懂了
花呗与现金的“套用”,在理财层面上并非简单的借贷行为,而更接近于一种灵活的资金周转策略,尤其对于具备一定消费能力和对资金流动性有需求的个人用户而言。要理解花呗的“套用”价值,首先需要摒弃“借钱”的固有...
分期乐智能套现点位策略
“分期乐套现点位”的核心,并非单纯的财务技巧,而是一种对市场周期、交易行为以及风险管理的高度理解。它建立在对高频交易,特别是针对短线波动性极高的资产的观察之上。传统意义上的“套现”往往伴随着仓位过大和...
花呗套现:系统如何防堵?
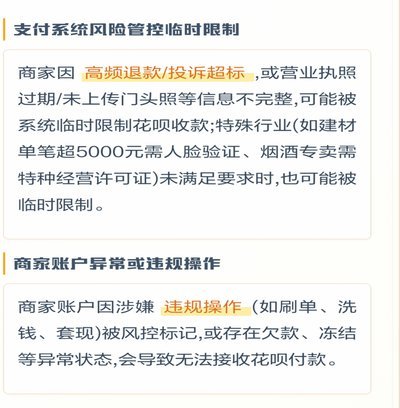
深究“套花呗套不出来”的本质,我们必须从信用体系的风险监控和反欺诈机制入手进行诊断。用户尝试套现行为的失败,绝非仅仅是系统偶然性的波动,而是消费金融平台和信用评分体系主动建立的防御线。这些机制的核心,...
深圳将动态监管外卖平台
深圳近期释放的政策信号引发行业震动,核心在于城市治理逻辑的重构。作为超大城市,外卖骑手的高频流动已构成交通系统的隐形压力,高峰期的订单密度导致道路资源过度挤占。更深层矛盾在于平台算法对配送效率的极致追...