花呗提现到账时间解析
花呗提现功能为用户提供了将账户余额转换成可用资金的便捷途径,这一过程对于急需现金周转或是
官方说明与用户反馈,花呗提现通常需要经过一定的时间来处理。当用户发起提现请求后,系统会先进行审核确认相关账户信息的真实性以及是否有足够的余额可供提取。这个过程可能需要几分钟到几小时不等,取决于系统的繁忙程度和个人账户的具体情况。一旦审核通过,资金将被划拨至用户的支付宝账户中,大多数情况下这一环节可以在数分钟内完成。
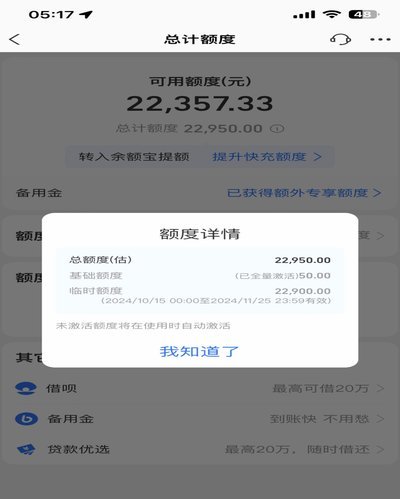
值得注意的是,实际到账时间可能会受到多种因素的影响,包括银行的工作时间、节假日和特殊金融事件等。因此,在非工作日或周末发起提现请求的用户需要注意延迟现象的发生。此外,若用户选择将资金直接转入其他银行账户,则还需考虑跨行转账可能带来的额外延时。

为了获得最准确的信息并避免不必要的等待,建议消费者在使用花呗提现功能之前仔细阅读相关条款和条件,并关注官方渠道发布的通知或公告。同时,保持与客服团队的沟通也非常关键,在遇到任何疑问或者异常情况时及时寻求帮助可以有效减少困扰并加快问题解决速度。
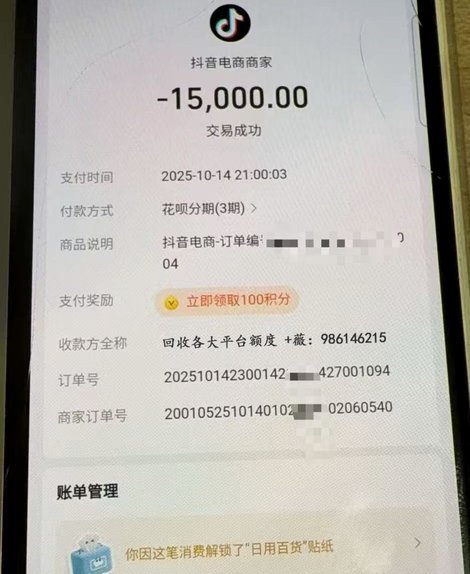
总之,虽然从技术角度而言花呗提现流程是相对直接且高效的,但在具体执行过程中仍需考虑多种外部变量以确保最终目的能够顺利达成。通过提前准备和细致规划,用户可以最大程度地利用这一服务带来的便利性与灵活性,同时避免可能出现的时间延误造成的不便。
相关文章
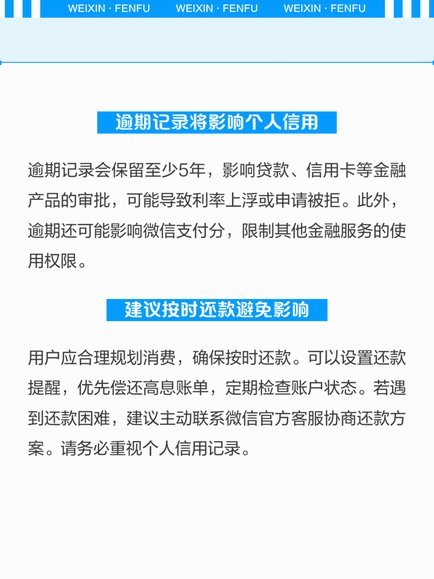
微信分付逾期了怎么办?这些方法帮你缓解还款压力
微信分付的逾期问题,对于习惯了便捷的社交和消费模式的人们来说,确实是令人困扰的。它不仅仅是数字上的滞纳金,更涉及到人际关系和信任的微妙平衡。很多人可能在消费习惯不严格、临时有突发状况等原因导致分付逾期...
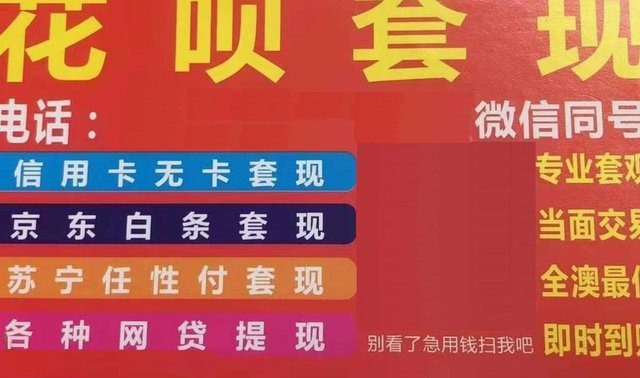
花呗套现取现金违法吗?风险揭秘
套现行为的本质是通过虚构交易或技术手段将信用额度转化为现金,这种操作在金融监管框架下存在明确的法律边界。根据《刑法》第196条,以非法占有为目的,使用信用卡进行恶意透支或诈骗的行为已构成信用卡诈骗罪。...
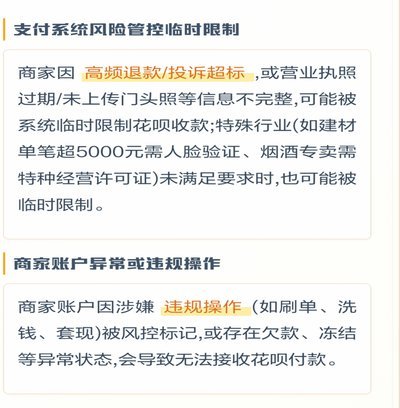
花呗套现:系统如何防堵?
深究“套花呗套不出来”的本质,我们必须从信用体系的风险监控和反欺诈机制入手进行诊断。用户尝试套现行为的失败,绝非仅仅是系统偶然性的波动,而是消费金融平台和信用评分体系主动建立的防御线。这些机制的核心,...
警惕频繁借贷的陷阱
频繁借款,看似是解决一时资金短缺的灵丹妙药,实则可能成为埋藏于经济稳定中的暗礁。借款人往往出于短期需求或是应对突发事件而选择借贷,在这过程中容易陷入过度依赖的陷阱之中。每次借款都伴随着利息与还款压力的...
花呗秒返平台:消费金融新生态
花呗秒返平台的出现,本质上是消费金融与电商平台深度融合的产物,其核心逻辑在于利用花呗的即时支付能力,结合平台自身的返利机制,构建了一种加速资金周转的金融工具。早期的“秒返”模式往往是平台直接补贴用户,...
分期乐有额度借不了钱怎么办?
分期乐用户拥有可用额度,却无法实际借出资金,这并非罕见现象,其背后原因往往错综复杂,需要逐一排查。最直接的原因可能是账户存在异常交易记录,例如频繁的异地登录、大额消费、或被系统判定为存在欺诈风险。分期...